Apport-cession 150-0 B ter : reporter l'imposition de sa plus-value
Signer la cession de son entreprise, puis découvrir le montant de l'impôt : c'est ce que vivent de nombreux dirigeants. La raison ? Un manque d'anticipation. Sans préparation, la plus-value de cession est fiscalisée immédiatement, et lourdement. Or, cette charge n'a rien d'une fatalité : elle se prépare, parfois plusieurs années avant la signature, avec méthode et sérénité.
Un mécanisme légal permet pourtant de différer cette imposition : l'apport-cession 150-0 B ter. En apportant ses titres à une holding qu'il contrôle avant de vendre, le dirigeant place sa plus-value en report d'imposition. Il ne s'agit ni d'effacer l'impôt, ni de l'éluder, mais de reporter son paiement.
Nous verrons d'abord le principe de l'apport-cession, puis le fonctionnement du report d'imposition, les conditions et les points de vigilance, et enfin la place de ce levier dans une stratégie patrimoniale préparée.
- L’apport-cession consiste à apporter ses titres à une holding contrôlée avant de vendre : la plus-value d’apport est alors placée en report d’imposition.
- Le report n’est pas une exonération : l’impôt est différé, avec une assiette et un taux figés à la date de l’apport.
- Le report se maintient en apportant au moins trois ans avant la cession, ou en réinvestissant le prix de cession dans une activité éligible.
- Ce mécanisme très encadré se prépare en amont, avec un Family Office qui définit la stratégie et coordonne les intervenants.
Qu'est-ce que l'apport-cession 150-0 B ter ?
Ce levier répond à un enjeu plus large, celui du net réellement encaissé. Pour préparer la stratégie fiscale de votre cession, l'apport-cession est l'une des options à étudier, sans jamais être automatique.
Le principe
L'apport-cession consiste à apporter ses titres à une holding soumise à l'impôt sur les sociétés que le dirigeant contrôle, avant de vendre l'entreprise. C'est donc la holding qui cède les titres à l'acquéreur et qui encaisse le prix.
Si l'article 150-0 B ter du CGI est souvent évoqué comme étant le fondement du mécanisme de l’apport-cession, il ne régit en réalité pas la cession, mais uniquement l'apport de titres : c'est au moment de l'apport, et non après la vente, que naît le report d'imposition. Il s'applique de plein droit, sans option, aux apports réalisés depuis le 14 novembre 2012 lorsque la holding est contrôlée par l'apporteur. Au moment de l’apport, une plus-value est constatée et c’est cette imposition sur la plus-value qui est mise en report.
La plus-value correspond à la valeur de la société au moment de l’apport moins le prix d’acquisition (pour un créateur, il s’agit souvent du capital social).
A noter que l’apport peut être partiel ou total.
Le calendrier reste libre. L'apport peut précéder la vente de quelques jours comme de plusieurs années, et certains dirigeants apportent leurs titres au moins trois ans avant de vendre, ce qui modifie sensiblement les règles applicables.
Le 150-0 B ter régit l'apport de titres, l'apport-cession est la stratégie qui l'utilise.
Le report d'imposition
Le report n'est pas une exonération. L'impôt sur la plus-value n'est pas effacé, il est décalé dans le temps, jusqu'à un événement qui met fin au report. C'est ce qui le distingue de la donation avant cession, qui relève d'une autre logique.
Ce report présente trois intérêts :
- le produit de la vente reste intégralement disponible dans la holding, pour être réinvesti avant toute fiscalisation ;
- l'assiette et le taux de la plus-value sont figés à la date de l'apport. Pour les apports depuis 2018, les plus-values sont soumises au prélèvement forfaitaire unique (PFU) de 12,8%, aux prélèvements sociaux (PS) de 18,6%, et le cas échéant à la contribution exceptionnelle sur les hauts revenus (CEHR) et à la contribution différentielle sur les hauts revenus (CDHR) de l'année de l'apport, quelles que soient les évolutions législatives ultérieures ;
- le calendrier du réemploi reste à la main du dirigeant, dans les limites prévues par la loi.
L’imposition ainsi reportée est substantielle : un taux global pouvant aller jusqu’à 38,6% du montant de la plus-value.
Idée à retenir : apporter avant de vendre décale l'impôt et libère des capitaux à réinvestir, mais n’exonère pas l’impôt.
Comment fonctionne le report d'imposition ?
Le report est automatique, mais son maintien dépend de trois paramètres : le contrôle de la holding, le réinvestissement du produit de cession et le délai de détention.
La condition de contrôle de la holding
Le mécanisme suppose que l'apporteur contrôle la holding bénéficiaire de l’apport, cette appréciation se fait selon les quotités résultant de l’apport, et non pas celles précédant l’apport. Le contrôle est caractérisé dans l'un des cas suivants :
- détention de la majorité des droits de vote ou des droits dans les bénéfices sociaux, seul ou avec son groupe familial (conjoint ou partenaire de Pacs, ascendants, descendants, frères et sœurs) ;
- majorité détenue en vertu d'un accord avec d'autres associés, tel qu'un pacte ;
- exercice de fait du pouvoir de décision, présumé lorsque l'apporteur détient au moins 33,33 % des droits et qu'aucun autre associé n'en détient davantage.
Ce point se sécurise dès la composition du capital et la mise en place de la gouvernance de la holding.
L'obligation de réinvestissement
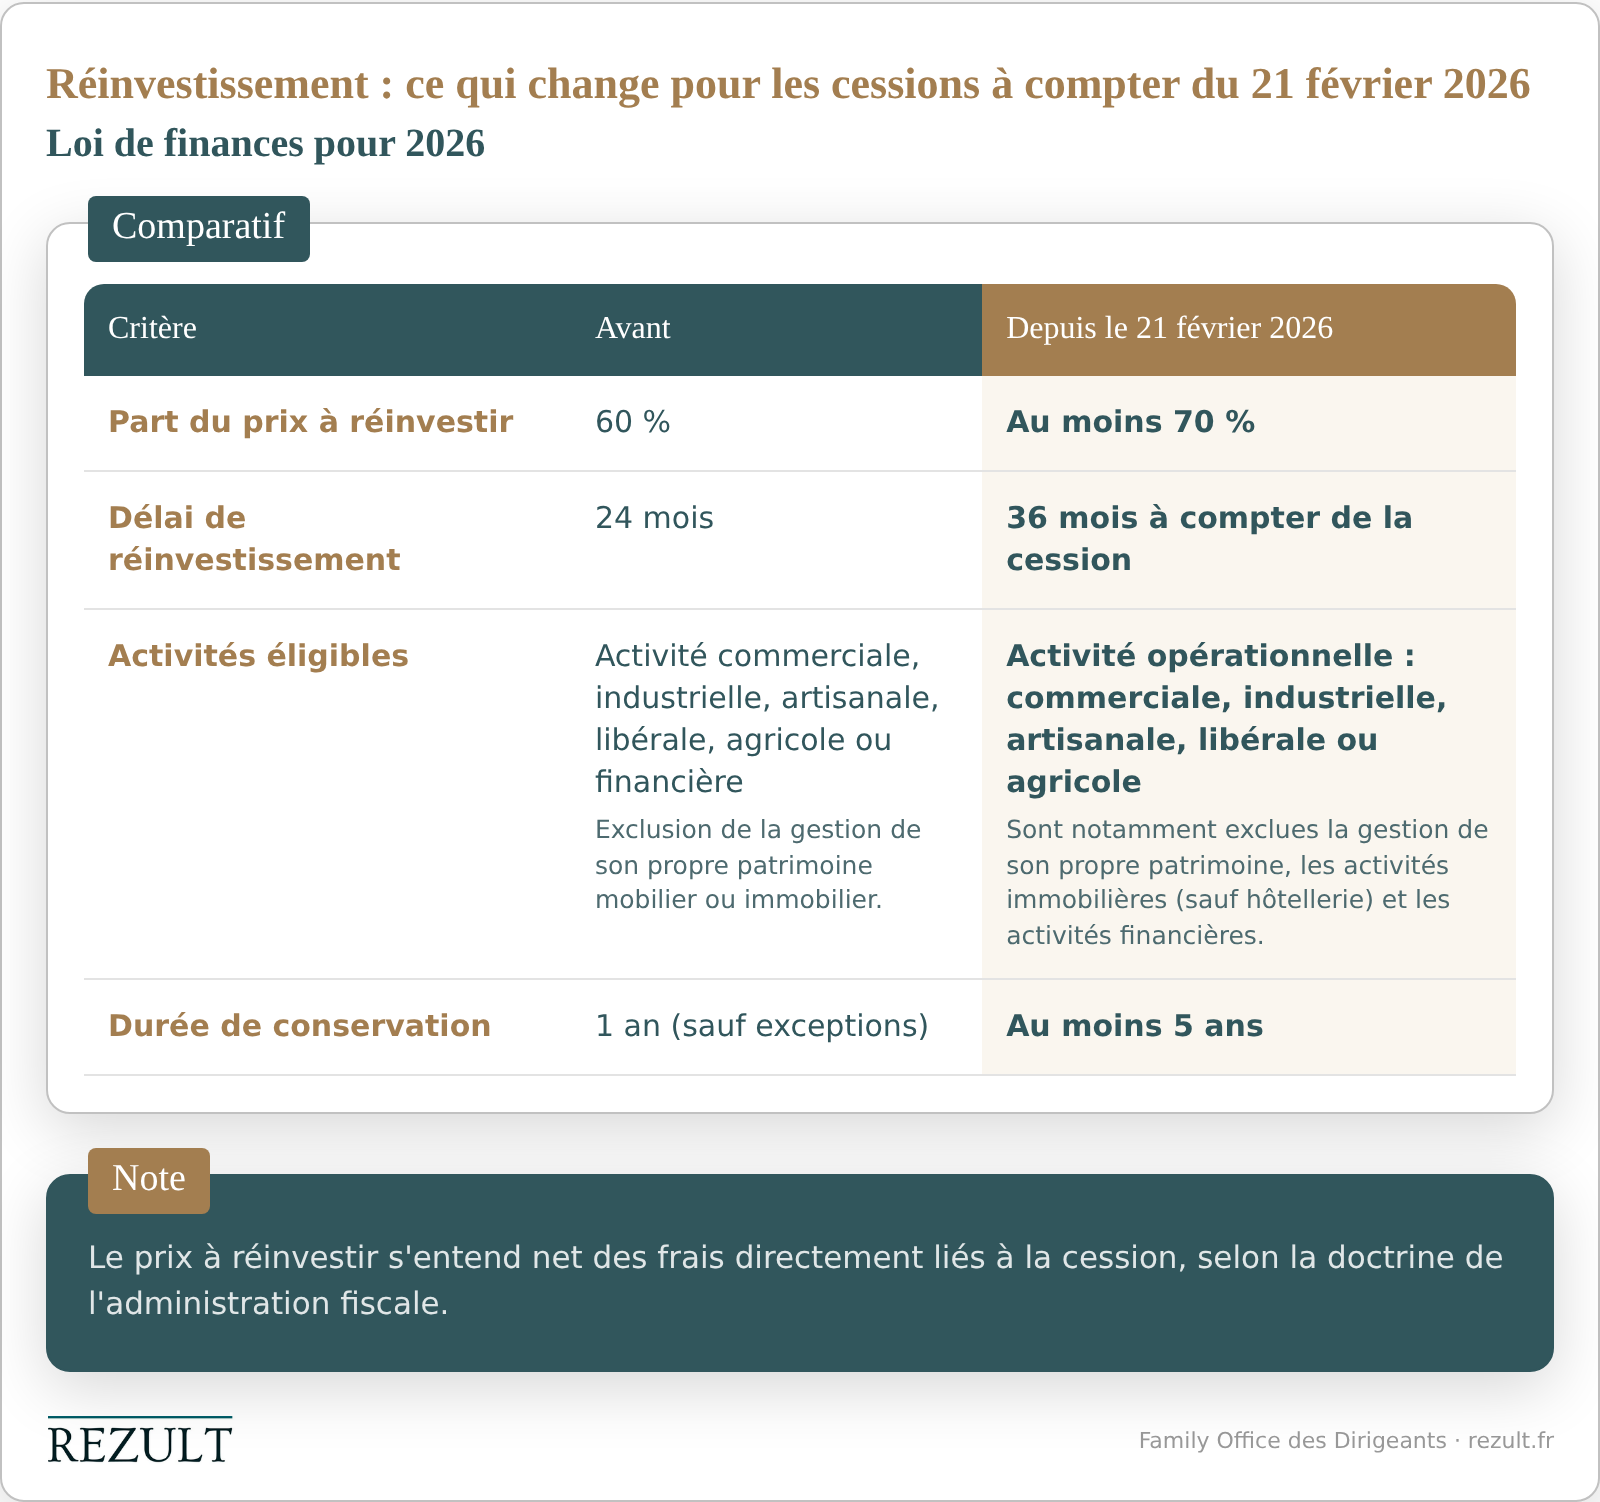
Si la holding cède les titres dans les trois ans suivant l'apport (délai décompté de date à date), le report ne se maintient que sous conditions : elle doit prendre l'engagement de réinvestir. dans une activité éligible Pour les cessions réalisées à compter du 21 février 2026, la loi de finances pour 2026 fixe les exigences suivantes :
- au moins 70 % (contre 60 % auparavant) du prix de cession à réinvestir (net des frais directement liés à la cession, selon la doctrine de l’administration fiscale) ;
- un réinvestissement dans un délai de 36 mois (contre 24 mois auparavant) à compter de la cession ;
- un réinvestissement dans une activité opérationnelle éligible (commerciale, industrielle, artisanale, libérale ou agricole), à l'exclusion notamment de la gestion de son propre patrimoine, des activités immobilières sauf hôtellerie et des activités financières ;
- une conservation du réinvestissement pendant au moins 5 ans (contre 1 an auparavant sauf exceptions).
Le délai de détention
Au-delà de trois ans de détention des titres par la holding, l'obligation de réinvestissement disparaît. La cession, le rachat, le remboursement ou l'annulation des titres de la filiale ne mettent plus fin au report, et le réemploi est libre : c'est le scénario le plus confortable.
Le report subsiste néanmoins. Il prendra fin à l'occasion d'un autre événement, comme par exemple la cession des titres de la holding ou le transfert du domicile fiscal hors de France.
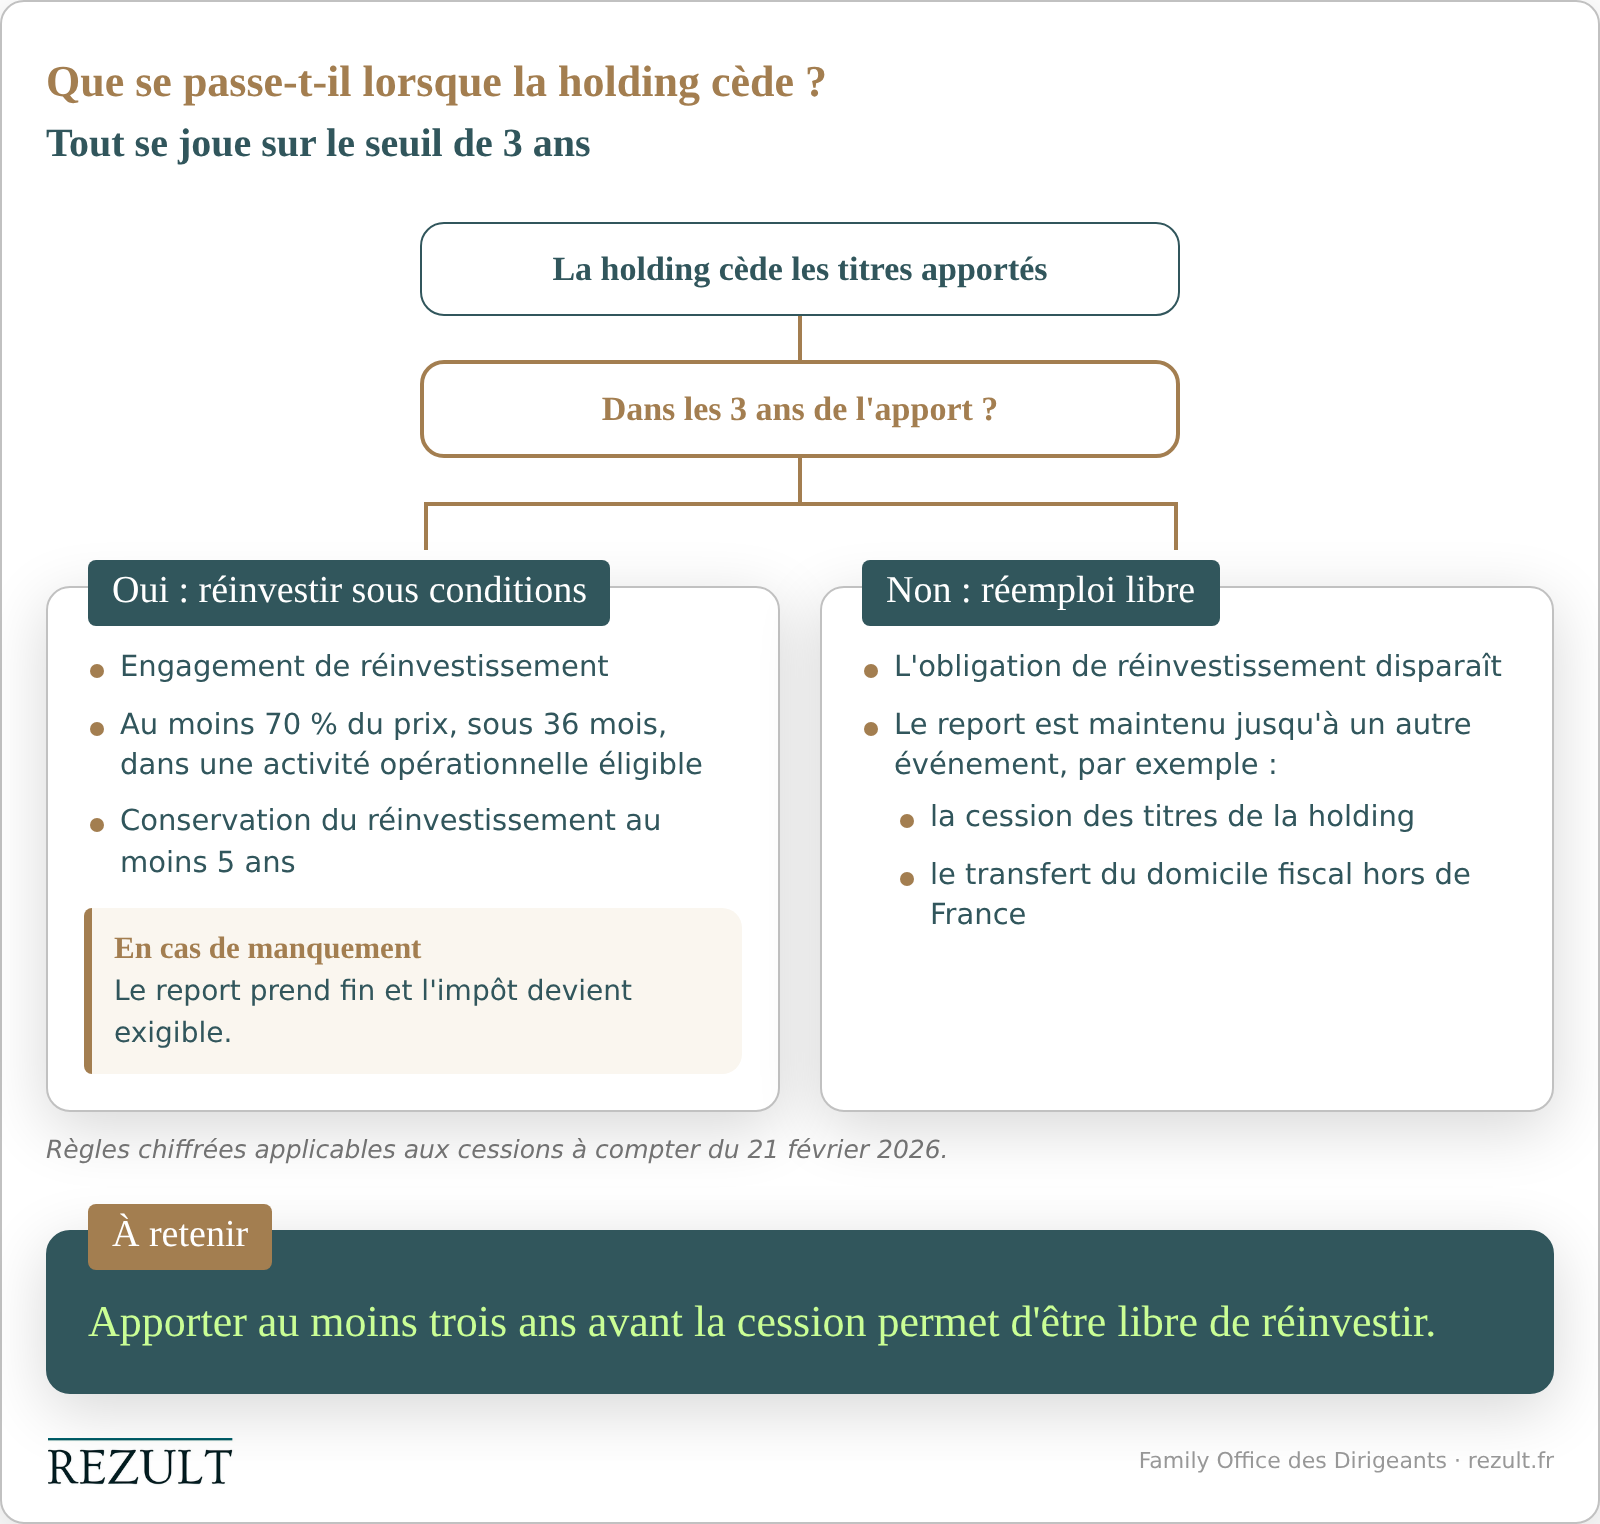
Idée à retenir : le report se conserve en respectant soit le délai de détention de trois ans soit les conditions de réinvestissement.
Les points de vigilance
La cohérence de l'opération
Le montage doit répondre à une logique économique réelle, et non à la seule recherche d'un avantage fiscal. À défaut, l'administration peut invoquer l'abus de droit (articles L. 64 et L. 64 A du Livre des procédures fiscales) et requalifier l'opération. Deux situations appellent une attention particulière :
- une holding dépourvue d'existence réelle ;
- une soulte calibrée à la seule fin de récupérer des liquidités, alors qu'elle est plafonnée et, en principe, imposée immédiatement.
Le timing
L'apport doit précéder la vente, et les délais se comptent de date à date. Trois repères structurent le calendrier :
- il est idéal de procéder à l’apport au moins trois ans avant la cession pour être libre de réinvestir ;
- 36 mois pour réinvestir après une cession plus précoce, un investissement antérieur à la cession n'étant pas regardé comme un réemploi de son produit ;
- des obligations déclaratives, côté apporteur comme côté holding, dont l'attestation d'engagement de réinvestissement. Ces obligations déclaratives sont pour certaines à réaliser à l’occasion de la déclaration de revenus de l’année suivant l’apport.
La fiscalité
C’est justement lors de cette campagne annuelle de déclaration fiscale, lors de l’année suivant l’apport, qu’il conviendra d’opter, le cas échéant, pour certains régimes de faveur, tels que l’option pour la soumission au barème progressif de l’impôt sur les plus-values immobilières (case 2OP). Cette option permettra de bénéficier des abattements pour durée de détention, s’ils sont applicables.
Il conviendra d’être vigilant à, dans la mesure du possible, ne pas se verser de dividendes l’année de l’apport. En effet, l’option évoquée précédemment est globale pour l’ensemble des revenus de capitaux mobiliers, en ce compris les dividendes. Les dividendes seraient donc soumis au barème progressif de l’impôt sur le revenu, pouvant alors conduire à une surcharge fiscale.
Il faudra également être attentif à la plus-value qui pourrait être réalisée par la holding, postérieurement à l’apport. En effet, si l’impôt de plus-value reporté était personnel à l’apporteur, la plus-value générée par la holding liée à la prise de valeur des titres apportés sera quant à elle imposable à l’impôt sur les sociétés au taux de 25%, sauf application du régime de faveur concernant les titres de participations, donnant lieu à une imposition effective favorable réduite à 3%.
Idée à retenir : C’est donc au moment de l’apport qu’on choisit le régime fiscal (barème ou PFU), même si la cession a lieu des années plus tard. Attention la déclaration de PV à faire en N+1 suivant l’apport est souvent oubliée.
L'accompagnement
Ce mécanisme très encadré se met en place avec un accompagnement spécialisé, associant :
- avocats,
- experts-comptables,
- commissaire aux apports
- Family Office.
Chacun des acteurs doit être calibré pour accompagner au mieux le cédant. Le Family Office sera là pour définir la stratégie et coordonner l’intervention des différents acteurs.
A noter que la décision d’apporter ou non les tites à une holding avant de céder n’est pas du ressort du conseil en M&A.
Idée à retenir : l'apport-cession est un mécanisme légal puissant, à condition d'être anticipé et correctement structuré.
Apport-cession et stratégie patrimoniale
Le report d'imposition prend tout son sens rapporté au projet de réemploi du produit de la vente. Lorsque la holding cède, c'est elle qui détient les liquidités, et non l'apporteur. La réflexion sur l'usage de ce capital (activité éligible, calendrier, gouvernance, sortie de trésorerie) doit donc précéder l'apport.
C'est ainsi que vous pourrez optimiser votre cash out, en articulant l'apport-cession avec vos autres décisions patrimoniales. L'apport-cession n'a de sens que dans une vision globale de votre situation, jamais comme un geste isolé.
Chez Rezult, nous accompagnons dans la structuration de l'apport, la cession et le réemploi comme les étapes d'un seul et même projet.
Conclusion
L'apport-cession reporte l'imposition de la plus-value de cession, et sa réussite tient à deux choses : l'anticipation et le respect rigoureux des conditions de contrôle, de réinvestissement et de délai.
Investir le produit d'une vente est un véritable projet, qui mobilise des dimensions juridiques, fiscales et sociales ainsi que de nombreux intervenants. Le Family Office joue ici le rôle de chef d'orchestre : il coordonne chacun d'eux, veille à la bonne marche du projet et allège la charge mentale du dirigeant, pour lui apporter sérénité et confort.
Vous préparez la vente de votre entreprise ? Prenez rendez-vous avec l'équipe Rezult pour une étude personnalisée de votre apport-cession et la préparation du réemploi de votre capital.
Qu'est-ce que l'apport-cession 150-0 B ter ?
C'est une stratégie qui consiste à apporter ses titres à une holding contrôlée avant de les vendre. L'article 150-0 B ter du CGI place alors la plus-value d'apport en report d'imposition, de plein droit. L'impôt est différé, non effacé, et c'est la holding qui cède.
Comment fonctionne le report d'imposition de la plus-value ?
L'apporteur reçoit des titres de la holding en échange des titres apportés. La plus-value d'apport n'est pas imposée immédiatement, et son assiette et son taux sont figés à la date de l'apport. L'impôt devient exigible à l'expiration du report, par exemple à la cession des titres de la holding.
Quand l'apport-cession n'impose-t-il plus de réinvestir ?
Lorsque la holding cède les titres apportés plus de 3 ans après l'apport, délai décompté de date à date. Le réemploi est alors libre. Le report subsiste toutefois jusqu'à un autre événement y mettant fin, comme la cession des titres de la holding.
Anticipez votre avenir dès aujourd’hui
Prenez le contrôle de votre patrimoine avec Rezult.

