Quels sont les risques après la cession de votre entreprise ?
La signature de l'acte de cession, étape que détaille notre guide de la fusion-acquisition, ne met pas toujours fin à vos engagements. Beaucoup de dirigeants pensent avoir tourné la page le jour de la vente, alors que plusieurs risques après cession peuvent subsister : vous restez engagé par les déclarations et les garanties accordées à l'acquéreur.
Bonne nouvelle, ces risques sont connus, encadrés par le contrat, et ils s'anticipent. Pour un dirigeant concentré sur le prix, cette réalité surprend souvent, et mérite d'être abordée avec calme et méthode.
Cet article répond, une à une, aux questions que se pose tout dirigeant. Êtes-vous encore responsable de quelque chose après avoir vendu ? Peut-on vous réclamer de l'argent une fois la vente signée ? Quels litiges peuvent survenir ? Jusqu'à quand vos garanties vous engagent-elles ? Nous terminerons par les moyens de limiter ces risques avant la signature, pour aborder la vente avec méthode et sérénité.
- Signer la cession ne met pas fin à tout : vous restez engagé sur les déclarations et les garanties accordées à l’acquéreur.
- Une réclamation reste possible après la vente, qu’elle vienne de l’acquéreur (garantie d’actif et de passif) ou de l’administration fiscale.
- Ces engagements sont bornés dans le temps par le contrat, souvent entre trois et cinq ans, et la plupart des litiges naissent d’un écart entre ce qui a été annoncé et la réalité.
- Ces risques se maîtrisent avant la signature : dossier fiabilisé, garanties bien cadrées, et un Family Office qui coordonne les intervenants.
Après avoir vendu, êtes-vous encore responsable de quelque chose ?
Oui, dans la limite de ce que vous avez affirmé et garanti à l'acquéreur. Lors d'une cession, le vendeur déclare plusieurs points sur l'entreprise : sa situation fiscale et sociale, l'absence de litige en cours, la régularité de ses contrats et de ses autorisations. Ces déclarations du vendeur fondent la confiance de l'acquéreur et, souvent, le prix qu'il accepte de payer.
Si l'une d'elles se révèle inexacte, la responsabilité du dirigeant après cession peut être engagée : vous pouvez être tenu d'indemniser l'acquéreur pour le préjudice subi. Cette responsabilité ne porte ni sur l'avenir de l'entreprise, ni sur les décisions du nouveau propriétaire, mais sur l'exactitude de ce que vous avez annoncé au moment de la vente.
Idée à retenir : vendre ne signifie pas se dégager de tout, vous restez engagé sur ce que vous avez garanti.
Peut-on vous réclamer de l'argent une fois la vente signée ?
Oui, dans certains cas précis. Lorsqu'un passif révélé après la signature trouve son origine avant la cession, ou lorsqu'une déclaration s'avère inexacte, l'acquéreur peut obtenir une réparation financière. Le mécanisme le plus courant est la garantie d'actif et de passif, par laquelle s'exerce cette réclamation après la vente.
Cette réparation peut prendre plusieurs formes : un versement à l'acquéreur, un versement à la société pour régler la dette apparue, ou encore une révision du prix de vente.
La réclamation ne vient pas seulement de l'acquéreur. L'administration fiscale peut contrôler l'entreprise sur des exercices antérieurs à la vente. En cas de redressement fiscal, c'est la société, désormais détenue par l'acquéreur, qui est sollicitée, et ce dernier peut ensuite se tourner vers vous selon les garanties accordées. Un contrôle fiscal après cession peut donc vous concerner, même si vous avez quitté la direction.
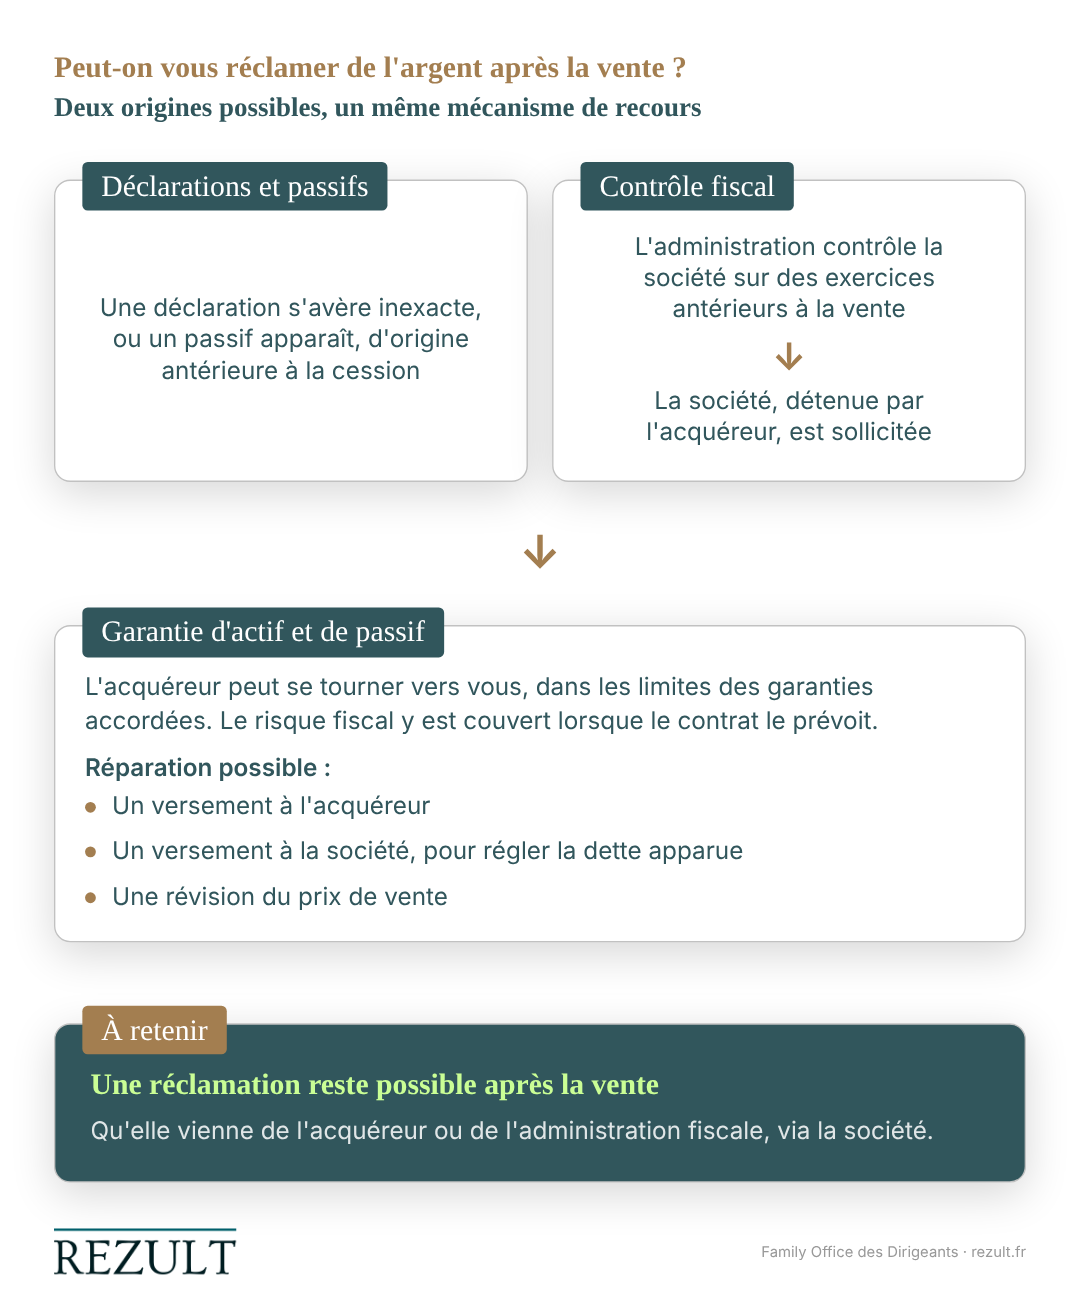
Idée à retenir : une réclamation reste possible après la vente, qu'elle vienne de l'acquéreur ou de l'administration fiscale.
Quels litiges peuvent survenir après la cession ?
Quatre situations reviennent le plus souvent dans un litige de cession d'entreprise :
- des déclarations inexactes : un point affirmé lors de la vente (contrat, autorisation, situation sociale) ne correspond pas à la réalité ;
- des passifs découverts après la signature : une dette ou un engagement, né avant la cession, apparaît après coup ;
- un redressement fiscal portant sur la période où vous étiez aux commandes ;
- un désaccord sur le complément de prix, lorsqu'une partie du prix dépend des résultats futurs et que son mode de calcul est contesté.
Il ne s'agit pas ici d'entrer dans le détail d'une procédure, mais de reconnaître la nature de ces différends. Ils ont presque toujours la même origine.
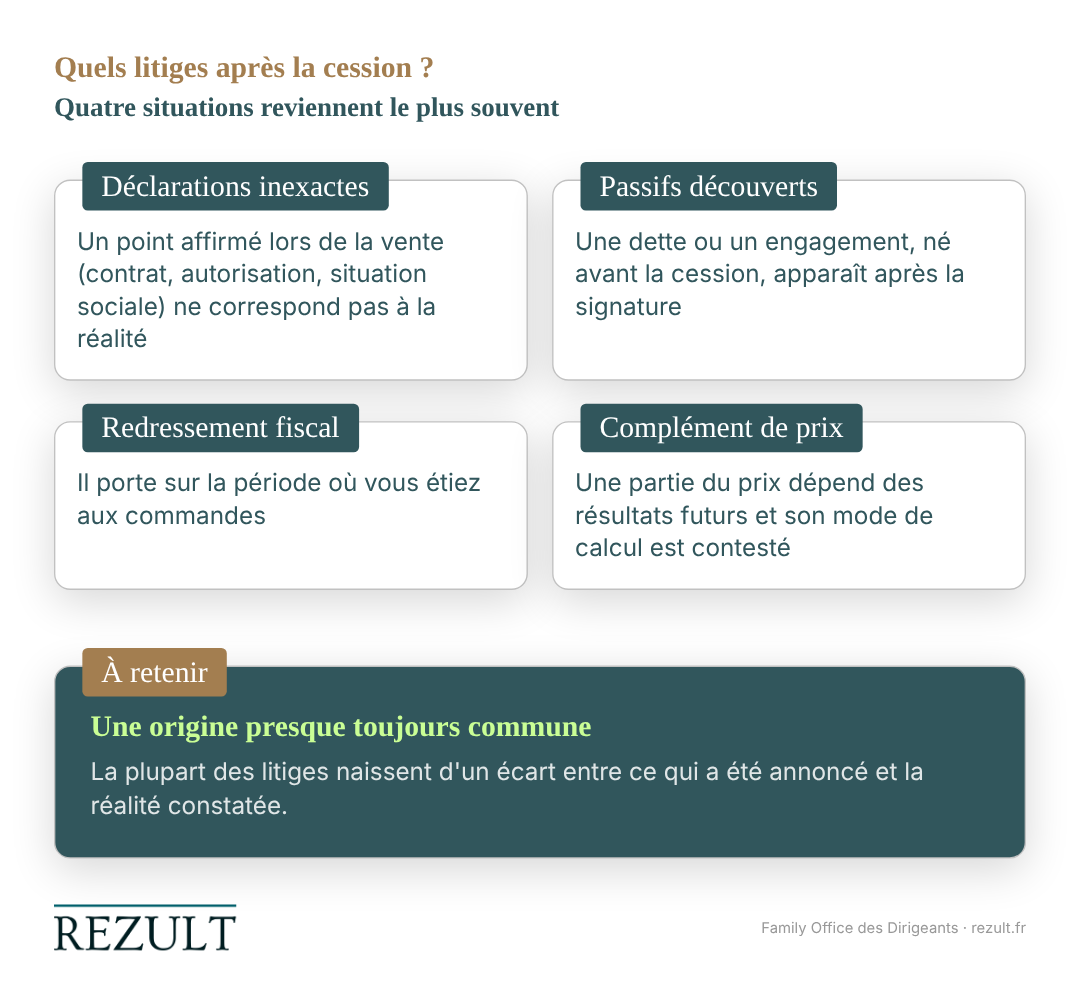
Idée à retenir : la plupart des litiges naissent d'un écart entre ce qui a été annoncé et la réalité constatée.
Jusqu'à quand vos garanties vous engagent-elles ?
Pour une durée limitée, définie dans le contrat. Les garanties courent sur une période négociée et fixée dès la signature, au-delà de laquelle vous n'êtes plus engagé. En pratique, la durée des garanties se situe souvent entre trois et cinq ans.
Pour le risque fiscal, la garantie fiscale est généralement alignée sur le délai de reprise de l'administration. Pour la plupart des impôts d'entreprise, ce délai court jusqu'à la fin de la troisième année suivant celle au titre de laquelle l'impôt est dû, fin de la sixième année suivant celle au titre de laquelle l’impôt est dû si la déclaration nécessaire n’a pas été réalisée, et il peut atteindre jusqu’à la fin de la dixième année suivant celle au titre de laquelle l’impôt est dû en cas d'activités occultes.
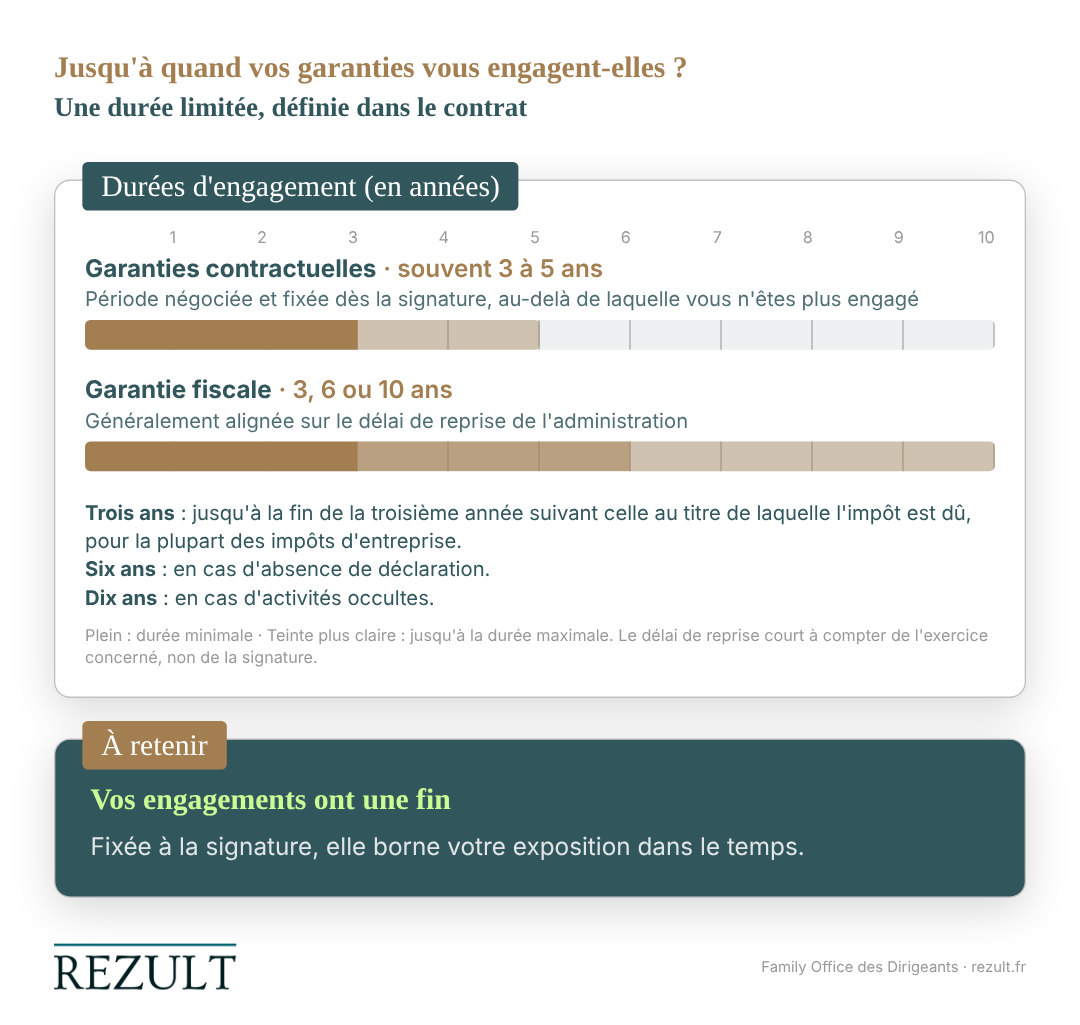
Idée à retenir : vos engagements ont une fin, fixée à la signature, ce qui borne votre exposition dans le temps.
Comment limiter les risques après la cession ?
Ces risques se maîtrisent en amont, avant la signature, grâce à deux leviers complémentaires.
Fiabiliser le dossier en amont
Un dossier préparé et audité réduit les écarts entre ce qui est annoncé et ce qui est constaté, première source de litige. Mieux vaut identifier soi-même les points sensibles que les laisser découvrir par l'acquéreur. Un risque correctement porté à sa connaissance au moment de la transaction ne peut en principe pas être invoqué ensuite contre vous.
C'est tout l'intérêt de préparer sa cession avec une vendor due diligence. Concrètement, il s'agit de :
- recenser les points de vigilance de l'entreprise avant l'ouverture des discussions ;
- documenter les informations transmises à l'acquéreur ;
- aligner vos déclarations sur la réalité de l'entreprise.
Cadrer les engagements et s'entourer
Bien cadrer les déclarations et les garanties limite votre exposition : leur périmètre, leur durée et leurs modalités de mise en œuvre se négocient avec soin. Des clauses précises, rédigées avec des professionnels rompus à ces opérations, évitent bien des désaccords ultérieurs. C'est pourquoi il est essentiel de bien choisir votre conseil M&A.
Rezult intervient ici comme partenaire de protection du dirigeant. En tant que Family Office, nous coordonnons les bons interlocuteurs (conseil M&A, avocat, expert-comptable, notaire) pour que chaque engagement soit mesuré, cohérent avec votre situation personnelle et conçu pour protéger votre patrimoine.
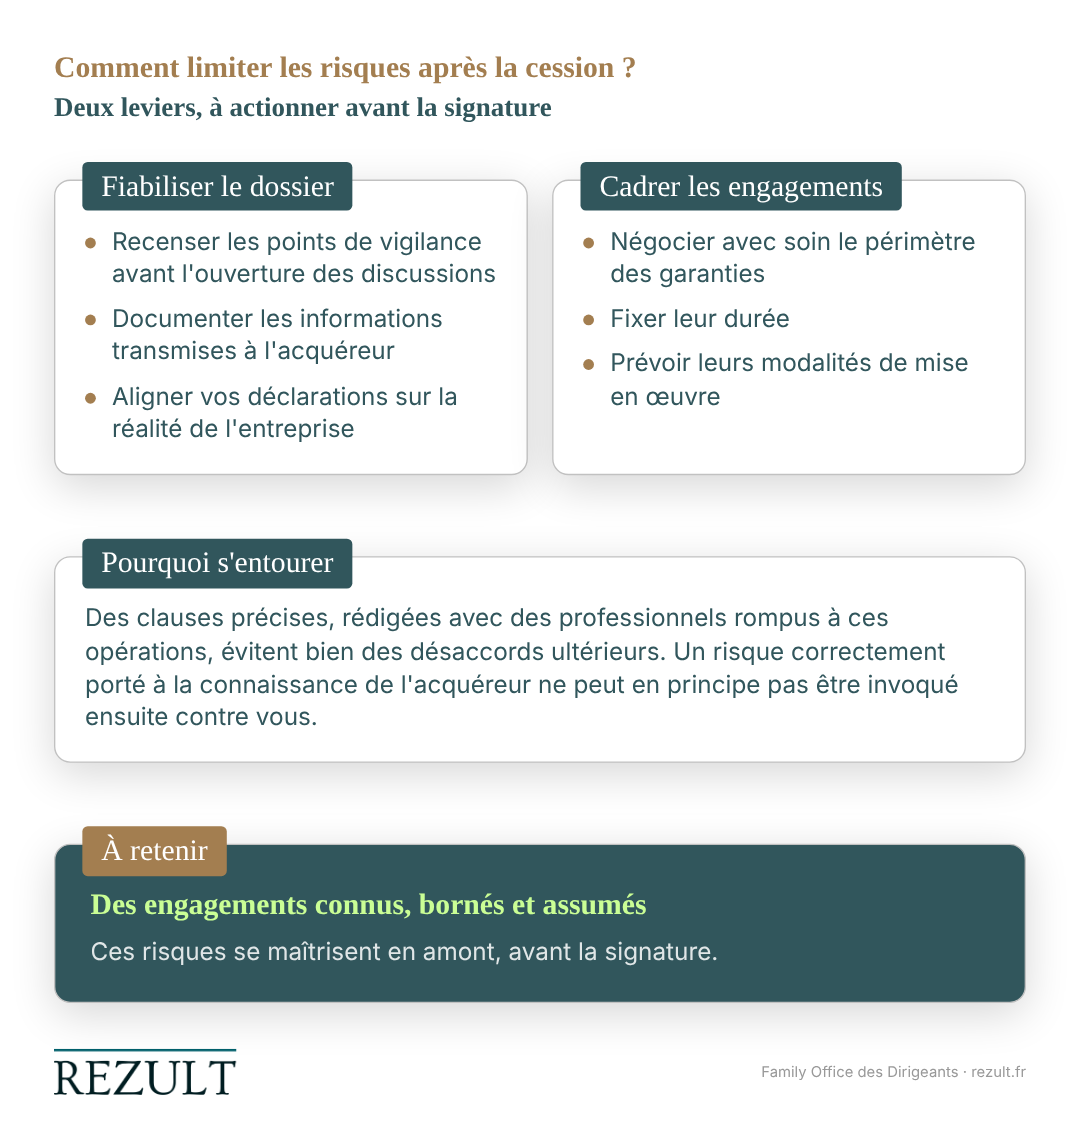
Une cession bien préparée est une cession dont les engagements sont connus, bornés et assumés en toute connaissance de cause.
Idée à retenir : ces risques se maîtrisent en amont, avant la signature.
Conclusion
La vente de votre entreprise laisse subsister des risques bien identifiés : engagement sur vos déclarations, réclamation possible, redressement fiscal, litiges. Tous sont bornés dans le temps, et tous s'anticipent dès lors que l'on s'y prépare en amont.
Un projet de cession exige un chef d'orchestre. Un Family Office coordonne les dimensions juridiques, fiscales et sociales ainsi que les différents intervenants, afin d'assurer la bonne marche de l'opération et d'alléger la charge mentale du dirigeant. Vous gardez la décision, nous veillons à la cohérence de l'ensemble, du premier échange jusqu'à la sécurisation de votre patrimoine.
Vous préparez une cession et souhaitez rester serein une fois la vente signée ? Prenez rendez-vous avec notre équipe : nous analysons votre situation, anticipons avec vous les risques après cession et protégeons votre patrimoine, avant, pendant et après la vente.
Qu'est-ce qu'une garantie d'actif et de passif ?
Engagement du cédant à prendre en charge un passif révélé après la vente, ou une surestimation d'actifs, dont l'origine est antérieure à la cession. Elle est contractuelle et doit être expressément prévue dans l'acte ou dans une convention annexée.
Qui peut me réclamer une somme après la cession ?
L'acquéreur, au titre de vos déclarations et garanties, et indirectement l'administration fiscale, via la société, pour des exercices antérieurs à la vente.
Peut-on réduire ces risques avant la signature ?
Oui, en fiabilisant le dossier, en informant l'acquéreur des points sensibles et en négociant avec soin le périmètre et la durée des garanties.
Anticipez votre avenir dès aujourd’hui
Prenez le contrôle de votre patrimoine avec Rezult.

