M&A : le guide du dirigeant pour vendre, acheter ou fusionner sereinement
Le M&A intimide parce qu’il est souvent associé aux rachats de multinationales cotées et aux opérations à plusieurs milliards. Il semble alors bien éloigné du quotidien d'un dirigeant de PME ou d'ETI. C'est pourtant une erreur de perspective.
M&A signifie mergers and acquisitions, autrement dit fusions-acquisitions. Ce terme regroupe toutes les opérations par lesquelles une entreprise change de mains, s'associe à une autre ou accueille un nouvel actionnaire : céder son entreprise, en transmettre une partie, faire entrer un fonds, racheter un concurrent.
Ce guide vous aide à comprendre l'univers du M&A et à identifier l'opération qui correspond à votre projet. Nous verrons ce que recouvre ce terme, les types d'opérations qui existent, pourquoi et quand un dirigeant s'y intéresse, comment une opération se déroule et comment la sécuriser.

- Le M&A n’est pas réservé aux grands groupes : c’est un levier patrimonial accessible à tout dirigeant de PME ou d’ETI.
- Il ne s’agit pas d’une opération unique, mais d’une succession d’opérations (cession, acquisition, fusion, LBO, build-up) à choisir selon votre projet.
- Une opération réussie se prépare des années en amont, notamment sur les plans fiscal et patrimonial.
- Un chef d’orchestre pour coordonner les experts et couvrir les angles morts sécurise l’opération et allège la charge mentale du dirigeant.
Qu'est-ce que le M&A (fusions-acquisitions) ?
Définition et périmètre du M&A
Le M&A, ou fusions-acquisitions, désigne l'ensemble des opérations de rapprochement d'entreprises, de rachat et de cession d'entreprises. Il ne s'agit pas d'une opération unique, mais d'une succession d'opérations qui convergent vers un même objectif : faire évoluer le capital ou la structure d'une entreprise.
Il évoque instinctivement les grands groupes cotés et les opérations médiatisées, alors qu'il s'applique très concrètement aux PME et aux ETI françaises. Selon BPCE L'Observatoire, plus de 50 000 cessions-transmissions d'entreprises ont été dénombrées en France en 2016, dont plus de 11 000 concernaient des PME et des ETI (BPCE L'Observatoire, 2019).
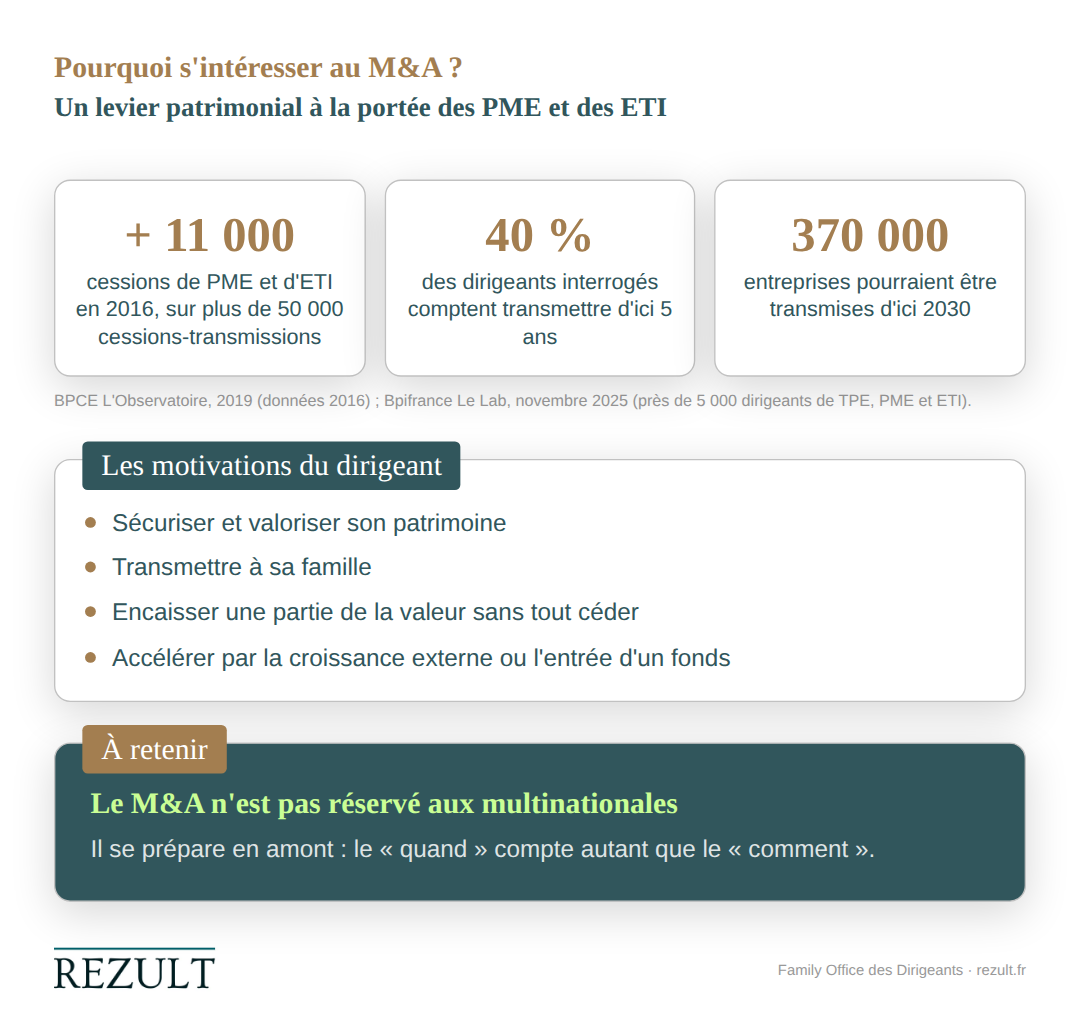
Le M&A n'est pas réservé aux multinationales : c'est un levier patrimonial que tout dirigeant de PME ou d'ETI peut mobiliser, à condition de bien le comprendre et de bien s'y préparer.
Les grands types d'opérations de fusion-acquisition
Le M&A recouvre plusieurs familles d'opérations, chacune répondant à une situation et à un projet de dirigeant différents :
- Cession totale : le dirigeant vend l'intégralité de ses titres et sort du capital, souvent dans une logique de départ à la retraite ou de reconversion professionnelle.
- Cession partielle : le dirigeant cède une partie de ses titres tout en restant associé, pour encaisser une partie de la valeur de son entreprise sans quitter l'aventure entrepreneuriale.
- Acquisition : le dirigeant rachète une autre société pour accélérer sa croissance, intégrer un savoir-faire ou conquérir un nouveau marché.
- Fusion : deux sociétés se regroupent au sein d'une entité unique, avec transmission universelle de patrimoine de l'une vers l'autre.
- LBO (leverage buy-out) et OBO (owner buy-out) : acquisition avec effet de levier via une holding de rachat, financée en partie par de la dette, le dirigeant restant actionnaire minoritaire dans le cas d'un OBO.
- Build-up : acquisitions successives destinées à construire un groupe consolidé autour d'une même filière ou d'un même savoir-faire.
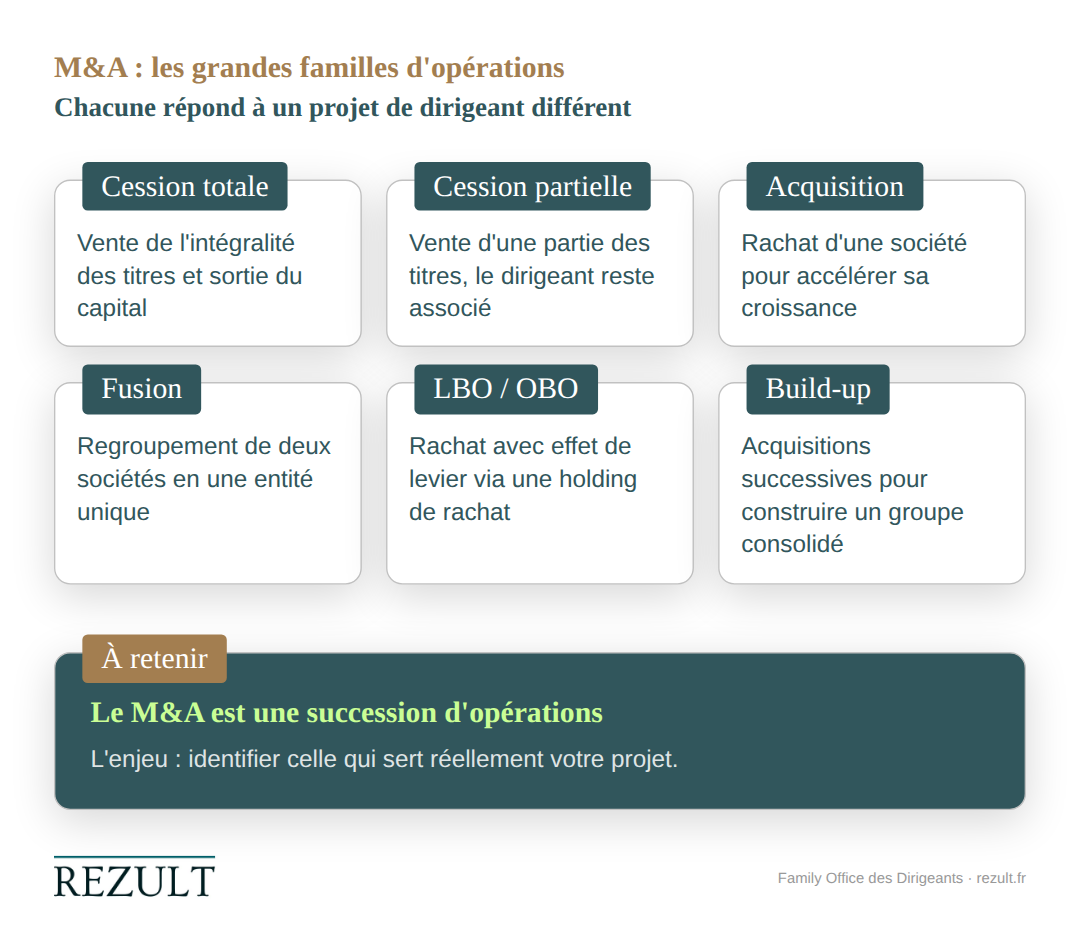
La nuance entre une acquisition d'entreprise et une fusion mérite d'être précisée : dans une acquisition, une société en rachète une autre qui continue d'exister juridiquement (filiale ou intégration progressive), tandis qu'une fusion fait disparaître l'une des deux sociétés au profit d'une entité unique.
Chaque type d'opération répond à un projet de vie et à une situation patrimoniale différents, ce qui justifie de bien qualifier son projet avant d'entamer toute démarche de transmission d'entreprise.
Qui intervient dans une opération M&A ?
Une opération de fusion-acquisition mobilise plusieurs acteurs, chacun avec un rôle précis et complémentaire :
- Le dirigeant, porteur du projet, reste décisionnaire à chaque étape du processus.
- Le conseil en fusion-acquisition (cabinet de M&A) prépare l’entreprise, recherche les contreparties et négocie les conditions de l'opération.
- La banque d'affaires intervient sur les opérations de taille significative que le cabinet de M&A ne pourrait pas gérer. Elle pourra intervenir en complément du conseil M&A pour rechercher des solutions de financement bancaires.
- L'avocat, il sécurise juridiquement l’opération (lettre d'intention, contrat de cession, garanties) sur le plan droit des affaires mais aussi sur le plan fiscal.
- Le notaire, lorsque des opérations de donations avant cession sont envisagées.
- L'expert-comptable prépare les données financières et accompagne les audits menés par l'acquéreur.
- Le fonds d'investissement, contrepartie ou partenaire financier selon le type d'opération envisagée.
- Le Family Office, il définit la stratégie dans son ensemble et joue un rôle de chef d'orchestre en coordonnant les intervenants et les dimensions juridique, fiscale, sociale et patrimoniale de l'opération, ainsi que l'ensemble des intervenants cités ci-dessus et en identifiant les angles morts.
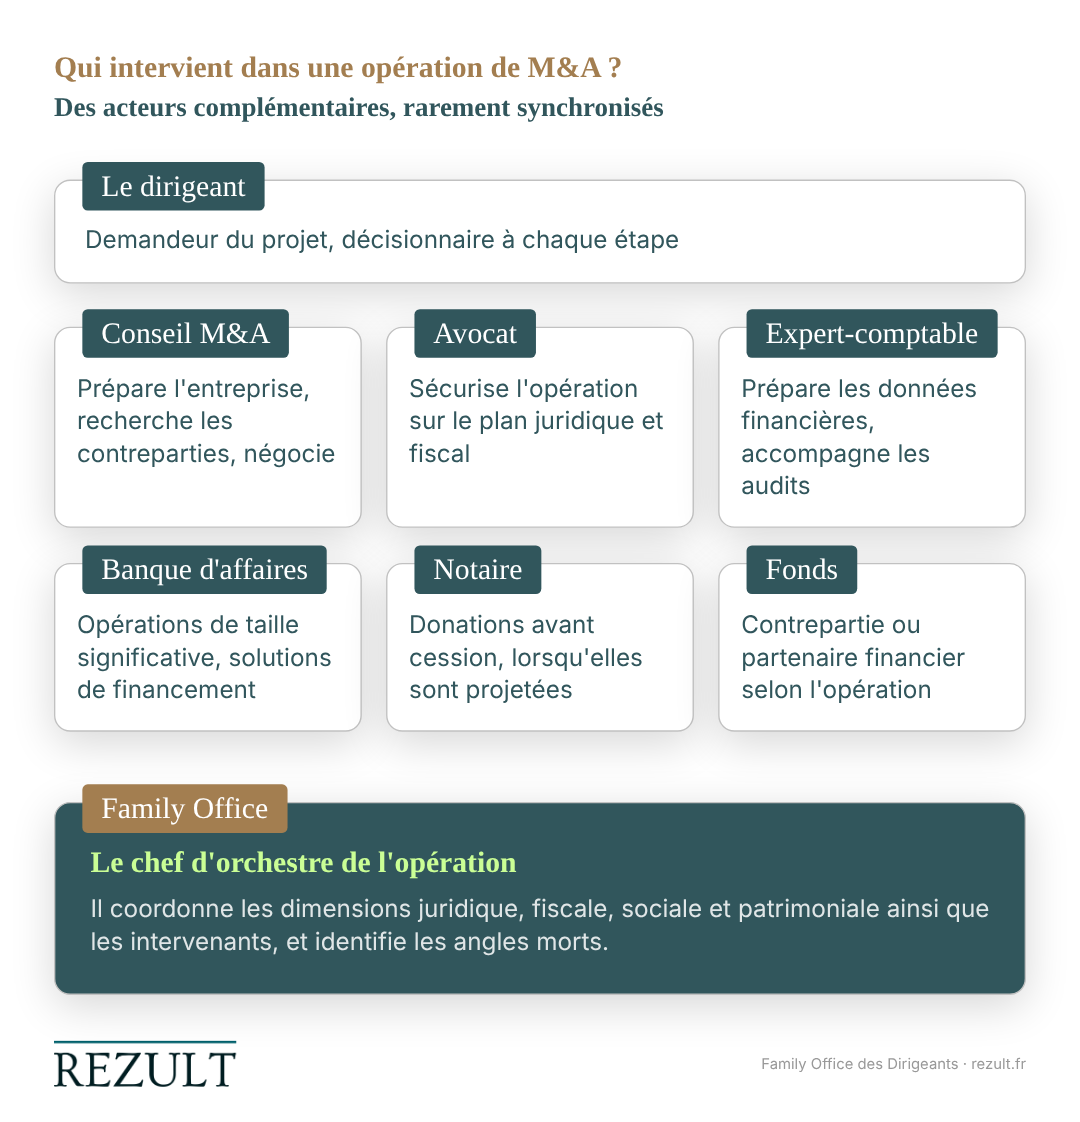
Dans la pratique, ces acteurs interviennent rarement en même temps et au même rythme. C'est précisément cette absence de synchronisation qui justifie que le Family Office veille à la cohérence d'ensemble du projet et la complémentarité entre les différents acteurs.
Idée à retenir : le M&A n'est pas une opération, c'est une succession d'opérations. L'enjeu pour le dirigeant est d'identifier celle qui sert réellement son projet, avant de s'intéresser aux modalités techniques.
Pourquoi et quand envisager une opération M&A ?
Les motivations du dirigeant
Un dirigeant s'intéresse au M&A pour des raisons qui dépassent souvent la simple envie de vendre. Quatre motivations reviennent le plus fréquemment :
- Sécuriser et valoriser son patrimoine en transformant une valeur professionnelle, souvent illiquide, en patrimoine disponible et diversifiable, notamment dans le cas d’un départ à la retraite.
- Transmettre à sa famille, en anticipant les aspects civils et fiscaux de l'opération pour préserver l'équilibre entre héritiers.
- Encaisser une partie de la valeur sans céder l'intégralité du capital, ce qui est tout l'intérêt d'une cession partielle associée à l'entrée d'un fonds.
- Accélérer par la croissance externe ou par l'entrée d'un fonds, qui apporte des capitaux, une expertise sectorielle et un réseau que l'entreprise ne possède pas en interne.
Chacune de ces motivations correspond à un type d'opération différent, d'où l'intérêt de bien poser son projet avant d'envisager la structuration juridique et fiscale. Le sujet est loin d'être marginal : selon une étude de Bpifrance Le Lab menée en 2025 auprès de près de 5 000 dirigeants de TPE, PME et ETI, 40 % des dirigeants interrogés ont l'intention de transmettre leur entreprise dans les cinq prochaines années, et environ 370 000 entreprises françaises pourraient être transmises d'ici 2030 (Bpifrance Le Lab, novembre 2025).
À quel moment penser à une opération M&A ?
Le bon moment dépend rarement d'un seul facteur. Il résulte de la combinaison entre la maturité de l'entreprise, l'état du marché et le projet de vie personnel du dirigeant.
Une entreprise en pleine croissance, sur un marché porteur, avec un dirigeant prêt à passer la main, représente la configuration la plus favorable. Ces trois conditions coïncident rarement de façon spontanée, ce qui explique que les opérations les plus sereines soient aussi les plus anticipées.
L'état du marché se lit notamment à travers les niveaux de valorisation. Au premier trimestre 2026, les PME et ETI de la zone euro se sont échangées à un multiple médian de 8,6 fois l'EBITDA d'après l'Argos Index (Epsilon Research, T1 2026), un indicateur utile (mais pas suffisant) pour situer son projet dans le contexte du marché.
Ne pas avoir encore décidé de céder n'est pas une raison pour ne pas s'y préparer : c'est au contraire le moment le plus favorable pour le faire, sans la pression d'une échéance.
Identifier le bon moment pour céder son entreprise suppose aussi de savoir estimer la valeur de son entreprise, deux réflexions à mener de pair et suffisamment en amont du projet.
Idée à retenir : une opération réussie se prépare en amont ; le « quand » compte autant que le « comment ».
Comment se déroule une opération M&A ?
Les grandes phases d'une opération de fusion-acquisition
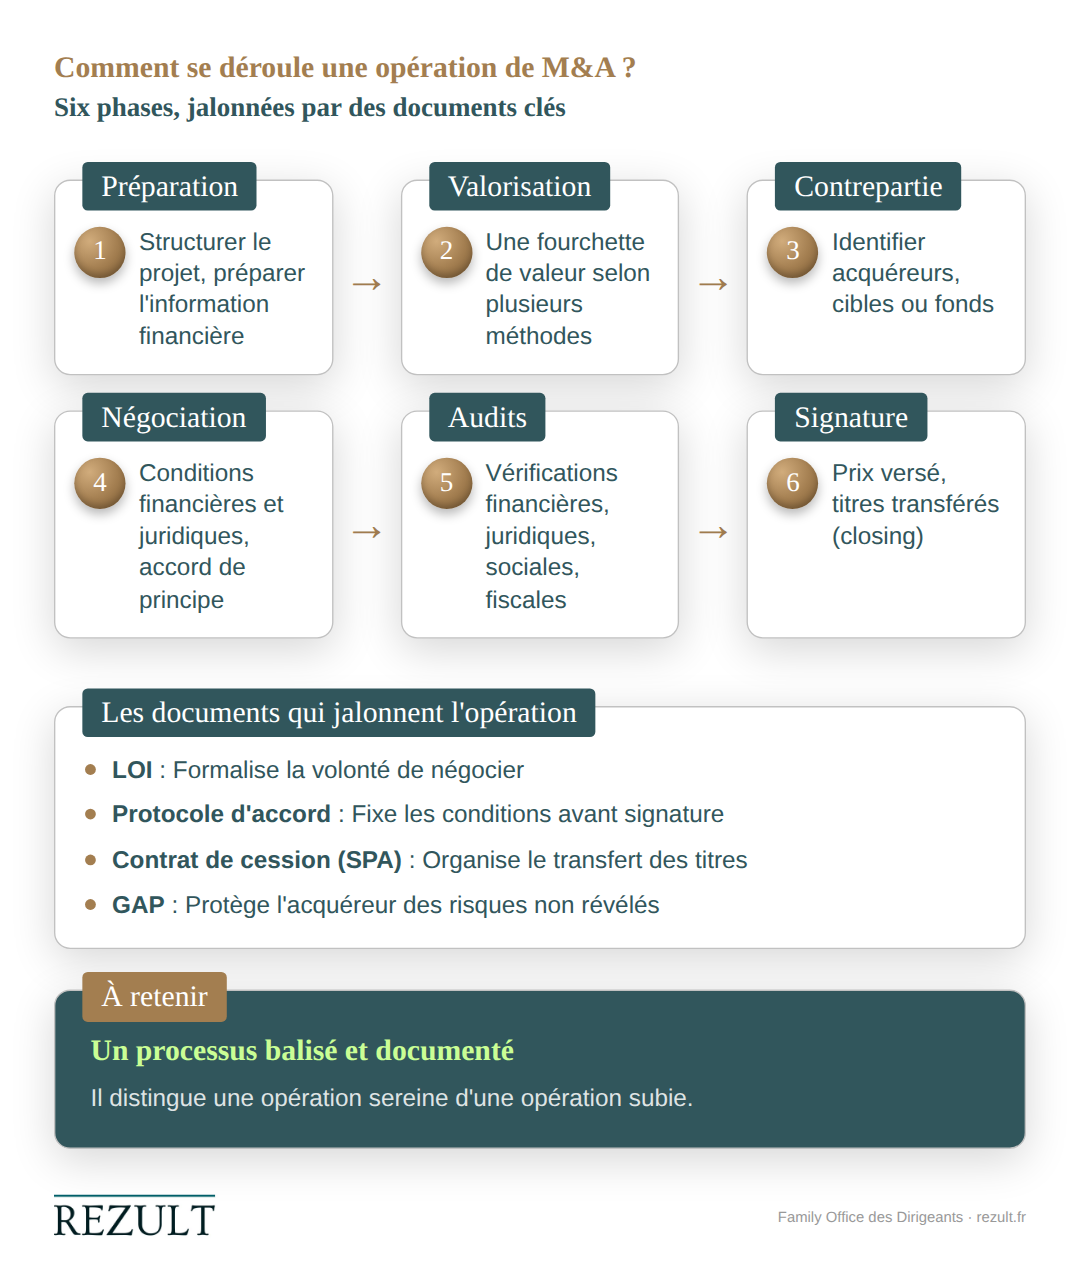
Une opération de M&A suit un enchaînement de phases relativement stable, quel que soit le type d'opération envisagé. Connaître ces grandes étapes permet au dirigeant de mieux anticiper la durée du projet, qui s'étale généralement sur plusieurs mois, et de mieux répartir son attention entre la gestion courante de l'entreprise et le pilotage de l'opération :
- Préparation : le dirigeant structure son projet et prépare l'information financière, en s'appuyant le cas échéant sur une revue préalable de son entreprise avant la cession (appelé vendor due diligence), afin d'anticiper les questions que posera l'acquéreur.
- Valorisation d'entreprise : elle est évaluée selon plusieurs méthodes (multiples comparables, actualisation des flux de trésorerie), qui donnent chacune une fourchette de valeur plutôt qu'un chiffre unique.
- Recherche de contrepartie : identification des acquéreurs, des cibles ou des fonds potentiels, souvent via un processus structuré et confidentiel.
- Négociation : discussion des conditions financières et juridiques de l'opération, jusqu'à un accord de principe entre les parties.
- Audits (due diligence) : vérifications financières, juridiques, sociales et fiscales menées par l'acquéreur pour confirmer les hypothèses retenues.
- Signature (closing) : formalisation définitive de l'opération, versement du prix et transfert des titres.
Les documents et garanties qui jalonnent l'opération
Plusieurs documents structurent une opération de fusion-acquisition, chacun sécurisant une étape précise du processus :
- La lettre d'intention (LOI, letter of intent), qui formalise la volonté des parties de négocier, en principe sans les engager définitivement.
- Le protocole d'accord, qui fixe les conditions substantielles avant la signature définitive.
- Le contrat de cession (SPA, share purchase agreement), qui organise juridiquement le transfert des titres et les obligations respectives des parties.
- La garantie d'actif et de passif (GAP), qui protège l'acquéreur contre les risques non révélés au moment de la cession, pendant une durée convenue entre les parties.
Ces documents ne sont pas de simples formalités : leur enchaînement rassure les deux parties et fixe le cadre de l'ensemble de l'opération, de la première discussion jusqu'au closing.
Idée à retenir : un processus balisé et documenté distingue une opération sereine d'une opération subie.
Comment sécuriser et réussir son opération M&A ?
Bien s'entourer pour réussir son opération
Un dirigeant seul face à une contrepartie très bien accompagnée (fonds d'investissement, groupe industriel, banque d'affaires) se trouve en position de faiblesse. La partie adverse dispose généralement de conseils expérimentés, d'un processus rodé et d'une vision claire de ses propres intérêts.
Un projet sans chef de projet, c'est du temps perdu, de l'argent qui s'évapore et des angles morts qui ne sont jamais couverts.
Le rôle d'un partenaire qui coordonne les dimensions financière, fiscale et juridique de l'opération devient alors déterminant. Il ne s'agit pas de remplacer les experts (avocat, expert-comptable, conseil en fusion-acquisition) mais de définir une stratégie globale, avoir une vision d’ensemble et d'assurer la cohérence entre leurs interventions respectives, souvent menées en parallèle et sous contrainte de temps.
Cette coordination libère aussi le dirigeant d'une partie de sa charge mentale, à un moment où son énergie doit rester disponible pour la conduite de son entreprise, dont les résultats continuent d'être scrutés par l'acquéreur jusqu'au closing.
Anticiper les risques d'une opération M&A
Plusieurs risques doivent être identifiés en amont pour être correctement anticipés, plutôt que subis en cours de négociation. Ils ne se limitent pas au prix de cession et concernent souvent des dimensions que le dirigeant n'a pas l'habitude de manier au quotidien :
- Les litiges post-cession, liés à des désaccords sur l'exécution du contrat ou sur l'interprétation d'une clause.
- Les garanties activées, lorsque des passifs non révélés apparaissent après la vente et engagent la responsabilité du cédant.
- La fiscalité mal anticipée, qui peut réduire significativement le produit net de l'opération pour le dirigeant.
Préparer en amont sa fiscalité et sa transmission
Les leviers d'anticipation patrimoniale se pensent des années avant l'opération, jamais dans les semaines qui précèdent la signature. Une structuration engagée trop tard perd une grande partie de son intérêt, voire devient inopérante.
La donation avant cession et l'apport des titres à une holding avant de céder constituent deux exemples de structurations à envisager suffisamment en amont, sans qu'il s'agisse pour autant de solutions systématiques : chaque situation patrimoniale et familiale appelle une analyse dédiée, tenant compte de la composition du foyer, du régime matrimonial et des objectifs de transmission.
Idée à retenir : la valeur d'une opération se joue autant dans sa préparation que dans la négociation finale.
Conclusion
Le M&A n'est pas une opération réservée aux grands groupes cotés. C'est une suite d'opérations accessible au dirigeant de PME et d'ETI, à condition de s'y préparer suffisamment tôt.
Chaque situation appelle une opération et une préparation spécifiques. L'anticipation et un accompagnement structuré font souvent la différence entre une opération subie et une opération choisie.
C'est le rôle d'un Family Office que de mener ce projet, définir une stratégie d’ensemble et coordonner les dimensions juridique, fiscale, sociale et patrimoniale d'une opération M&A, ainsi que les différents intervenants qui y participent. Un projet de cette nature a besoin d'un chef d'orchestre pour avancer sereinement, réduire la charge mentale du dirigeant, lui apporter la tranquillité d'esprit nécessaire et couvrir les angles morts.
Échangez avec notre équipe pour une analyse personnalisée de votre projet et la construction d'une structuration patrimoniale, juridique et fiscale adaptée à votre situation.
Qu'est-ce que le M&A (fusion-acquisition) ?
Le M&A (mergers and acquisitions, ou fusions-acquisitions) désigne l'ensemble des opérations par lesquelles une entreprise cède, rachète ou fusionne avec une autre. Il concerne aussi bien les grands groupes que les PME et les ETI.
Comment se déroule une opération de fusion-acquisition ?
Elle suit généralement six phases : préparation, valorisation, recherche de contrepartie, négociation, audits (due diligence) et signature (closing), jalonnées par des documents comme la lettre d'intention ou le contrat de cession.
Quand un dirigeant doit-il envisager une opération M&A ?
Le bon moment dépend de la maturité de l'entreprise, de l'état du marché et du projet de vie du dirigeant. Une opération se prépare idéalement plusieurs années à l'avance, pour être anticipée plutôt que subie.
Anticipez votre avenir dès aujourd’hui
Prenez le contrôle de votre patrimoine avec Rezult.

