Combien pouvez-vous vendre votre entreprise ? Ce qui fait vraiment le prix
Combien vendre son entreprise ? Tout dirigeant se pose un jour cette question, souvent avec une pointe d'appréhension. Elle cache pourtant deux idées sous-jacentes : quel prix de cession un acquéreur est-il prêt à payer, et quel montant net encaissé vous reviendra réellement une fois la fiscalité appliquée ?
Bonne nouvelle : ni l'un ni l'autre ne relèvent du hasard, et vous disposez de davantage de marge de manœuvre que vous ne le pensez. Le prix se construit autour de leviers que vous pouvez travailler, et le montant net que vous allez recevoir est le fruit d’une préparation bien avant la signature. Comme le détaille notre guide complet du M&A, une cession réussie est avant tout un projet méthodique, mené avec les bons interlocuteurs et une vision d'ensemble de votre situation.
Voici le chemin que propose cet article: d'abord, les facteurs qui font le prix de votre entreprise ; ensuite, le passage du prix affiché au montant net encaissé ; enfin, les leviers concrets pour maximiser ce que vous conservez au terme de l'opération.
- Le prix de cession se construit autour de leviers sur lesquels vous pouvez agir : performance de l’entreprise, réduction des risques liés à la cession et mise en concurrence des acquéreurs.
- Le prix affiché n’est pas le montant net encaissé : la fiscalité peut être particulièrement lourde sans optimisation.
- Un certain nombre de conditions négociées dans le cadre de la vente décalent ou conditionnent une partie du paiement.
- Le net se prépare en amont, avec un Family Office qui articule valorisation, fiscalité et stratégie patrimoniale.
Qu'est-ce qui fait le prix de votre entreprise ?
La valeur d'une entreprise n'est pas une donnée figée. C'est le prix de marché auquel un acquéreur accepte d'acheter la totalité des titres, et il se négocie. Sans entrer dans les méthodes de calcul, retenez que trois familles de facteurs pèsent sur le résultat : la performance et la solidité de l'entreprise, son potentiel et ses risques, puis le contexte de marché et le profil de l'acquéreur. Et vous pouvez agir sur chacune d'elles.
La performance et la solidité
La rentabilité de l'entreprise, sa croissance et la récurrence de son chiffre d'affaires tirent le prix vers le haut. La raison est simple : un acquéreur n'achète pas votre passé, il achète des résultats futurs. Plus ils sont lisibles et répétables, plus il accepte de les payer.
L'actualisation des flux de trésorerie futurs est présentée comme l'une des trois grandes approches d'évaluation, aux côtés des multiples de marché (ou méthode des comparables) et de l'approche patrimoniale. Vous n'avez pas à la maîtriser, mais à comprendre ce qu'elle récompense : des flux prévisibles et solides.
Il convient de rappeler que l'évaluation cherche à estimer la valeur de marché des capitaux propres, c'est-à-dire le prix d'achat de la totalité des titres. La valorisation de l’entreprise dans le cadre d’une cession partielle pourra ne pas être proportionnelle à sa valorisation pour la totalité, puisque les droits acquis sur l’entreprise seront moins importants, notamment en termes de pouvoir de décision. Il faut également souligner que des actifs hors exploitation (participations, immobilier, actifs immatériels non exploités) peuvent modifier sensiblement la valeur globale.
Ce qui rassure un acquéreur :
- une rentabilité stable ou en progression ;
- une croissance documentée ;
- des revenus récurrents ;
- des comptes clairs et fiables.
Le potentiel et les risques
Le potentiel de croissance valorise votre entreprise : nouveaux marchés, nouveaux produits, capacité à monter en puissance. À l'inverse, certains risques font baisser le prix, en particulier la dépendance au dirigeant et la concentration de la clientèle sur quelques comptes. Le bon réflexe consiste à réduire ces risques avant de vendre, et non pendant la négociation.
Lorsque votre présence reste indispensable après la vente, le prix peut d'ailleurs intégrer une part variable liée aux résultats futurs (nous y revenons plus loin). La dépendance au dirigeant se paie, au sens propre.
Trois chantiers qui réduisent le risque perçu :
- transmettre les relations clés à votre équipe de direction ;
- diversifier le portefeuille clients ;
- documenter les contrats et les process essentiels.
Le contexte de marché et le profil de l'acquéreur
Tous les acquéreurs ne raisonnent pas de la même manière. Un acquéreur industriel recherche des synergies, de coûts ou de croissance, ainsi le prix maximum qu'il peut payer intègre la valeur de ces synergies anticipées. Négocier le prix revient alors, pour l'essentiel, à négocier le partage de cette valeur entre l'acheteur et le vendeur.
Un acquéreur financier, lui, investit pour revendre à terme et raisonne en rentabilité de son placement. Sur les actifs de qualité, il se montre aujourd'hui le plus généreux : selon l'Argos Index, au premier trimestre 2026, les fonds d'investissement ont payé un multiple médian de 10,0 fois l'EBITDA, contre 7,8 fois pour les acquéreurs stratégiques, sur un marché mid-market de la zone euro dont la médiane s'établit à 8,6 fois.
L'appétit du marché au moment de la vente et l'urgence du vendeur pèsent aussi sur le résultat. Une succession à régler vite en vue du paiement de l’impôt renforce souvent le pouvoir de négociation de l'acquéreur. Savoir vendre au bon moment pour vendre au bon prix est donc un sujet à part entière. Mettre plusieurs profils d'acquéreurs en concurrence reste, dans tous les cas, l'un des meilleurs moyens de faire émerger le meilleur prix.
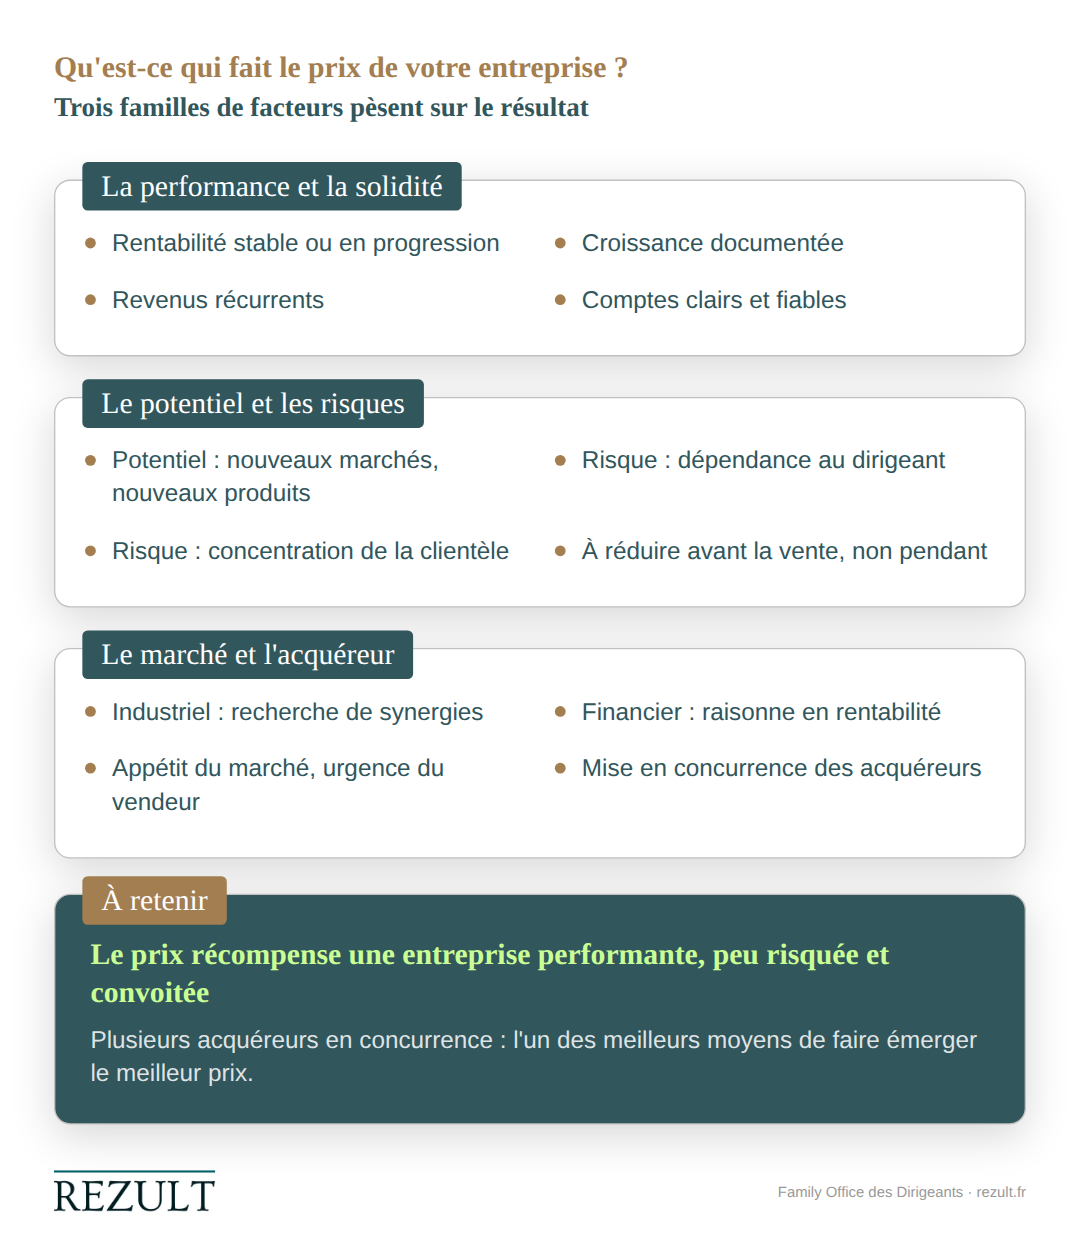
Idée à retenir : le prix récompense une entreprise performante, peu risquée et convoitée par plusieurs acquéreurs.
Du prix affiché au montant net encaissé
Beaucoup de dirigeants découvrent cet écart trop tard. Le comprendre tôt permet d'agir : deux séries d'éléments séparent le prix affiché du montant qui arrive réellement sur votre compte, la fiscalité d'une part, les mécanismes d'ajustement du prix d'autre part.
Prix de cession et fiscalité
Le prix de cession inscrit dans le protocole n'est pas le montant net encaissé, car la plus-value de cession est fiscalisée. Pour une personne physique qui cède des titres de société, le principe est le suivant : le prélèvement forfaitaire unique (PFU) de 12,8 % (impôt sur le revenu) s'additionne aux prélèvements sociaux de 18,6 %, soit 31,4 % au total.
Selon vos revenus de l'année, la contribution exceptionnelle sur les hauts revenus (CEHR, au taux de 3 ou 4 %) et, le cas échéant, la contribution différentielle sur les hauts revenus (CDHR) peuvent s'y ajouter. Sans optimisation, la fiscalité totale peut ainsi atteindre 38,6 %.
Pour 1M € de plus-value taxée au prélèvement forfaitaire unique :
- 128 000 € d'impôt sur le revenu ;
- 186 000 € de prélèvements sociaux ;
- En prenant l’hypothèse d’une personne seule, sans autre revenus que cette plus-value, la CEHR s’élèverait à 27 500 €, et la CDHR à 44 500 € ;
Soit une imposition totale de 386 000 €, soit 38,6 % d’imposition sur la seule plus-value !
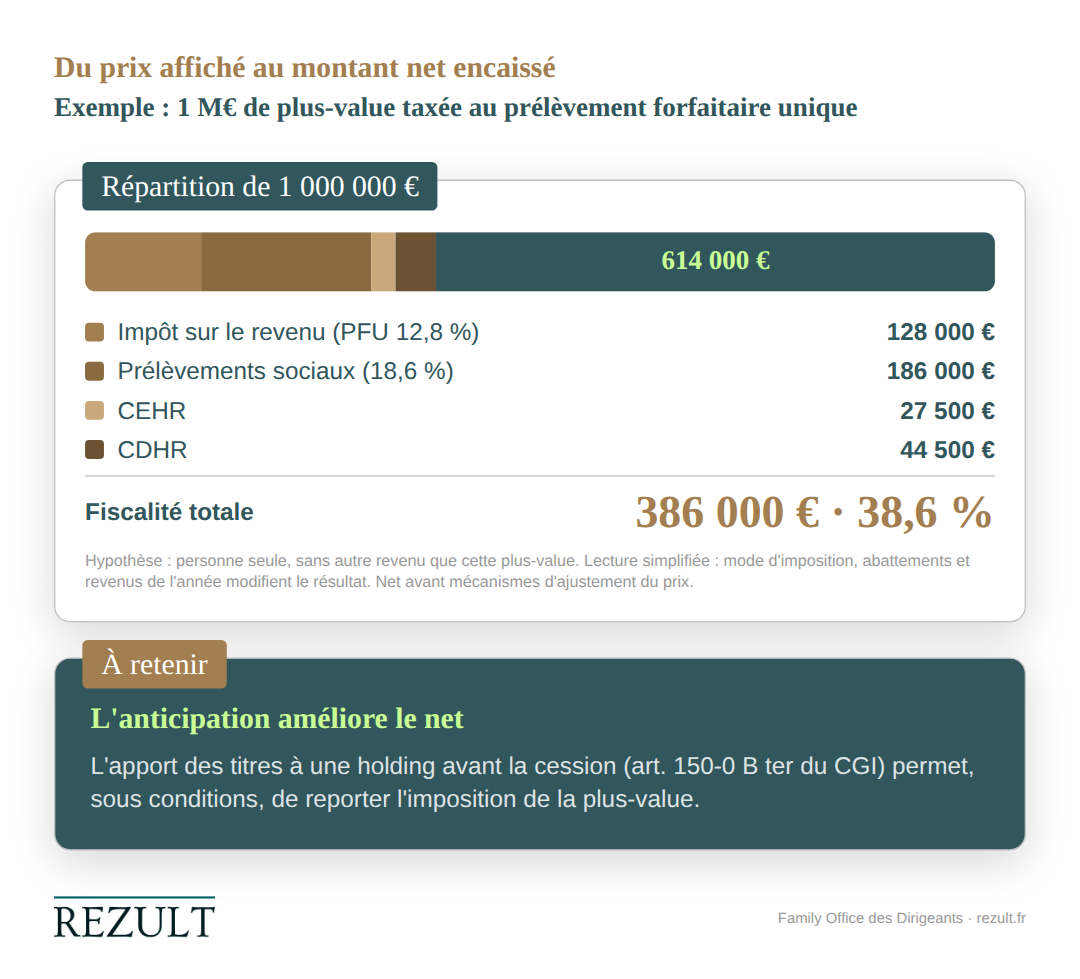
C'est souvent en prenant conscience de ce montant que les dirigeants se tournent vers la stratégie qui consiste à apporter les titres à une holding avant de céder (l'apport-cession, prévu à l'article 150-0 B ter du CGI), qui permet, sous conditions, de reporter l'imposition de la plus-value.
Cette lecture est volontairement simplifiée : le mode d'imposition retenu, les abattements éventuels et le niveau de vos revenus de l'année modifient le résultat. Une simulation circonstanciée, réalisée sur mesure vaut toujours mieux qu'un taux moyen et abstrait.
Nous en restons ici au principe, car le message essentiel est ailleurs : l'anticipation améliore le net. Elle peut aussi passer par la transmission, comme l'explique notre approche pour anticiper la fiscalité avec la donation avant cession.
Les éléments qui ajustent le prix
Le prix négocié n'est pas toujours versé en totalité le jour de la signature. Trois mécanismes modulent ce que vous percevez réellement :
- la garantie de passif, qui protège l'acquéreur contre des événements antérieurs à la cession (durée moyenne de trois à cinq ans) ;
- l'earn out, qui rend une partie du prix variable selon les résultats des années suivantes (un à trois ans en général) ;
- le crédit vendeur, qui diffère le paiement d'une fraction du prix (souvent jusqu'à la fin de la période de garantie, soit 12 à 18 mois en moyenne).
Ces éléments décalent ou conditionnent une partie du paiement. Il va sans dire que dans un earn out, l'aléa est principalement supporté par le vendeur, d'où l'importance d'encadrer soigneusement la clause dans le protocole d'accord.
La garantie de passif engage la responsabilité des vendeurs, un point à examiner au regard des risques à ne pas négliger lors d'une cession.
Pour sécuriser cette garantie, l'usage prévoit un séquestre d'une partie du prix, une garantie bancaire ou une assurance spécifique, dont le coût se situe généralement entre 1 % et 3 % du prix de la transaction.
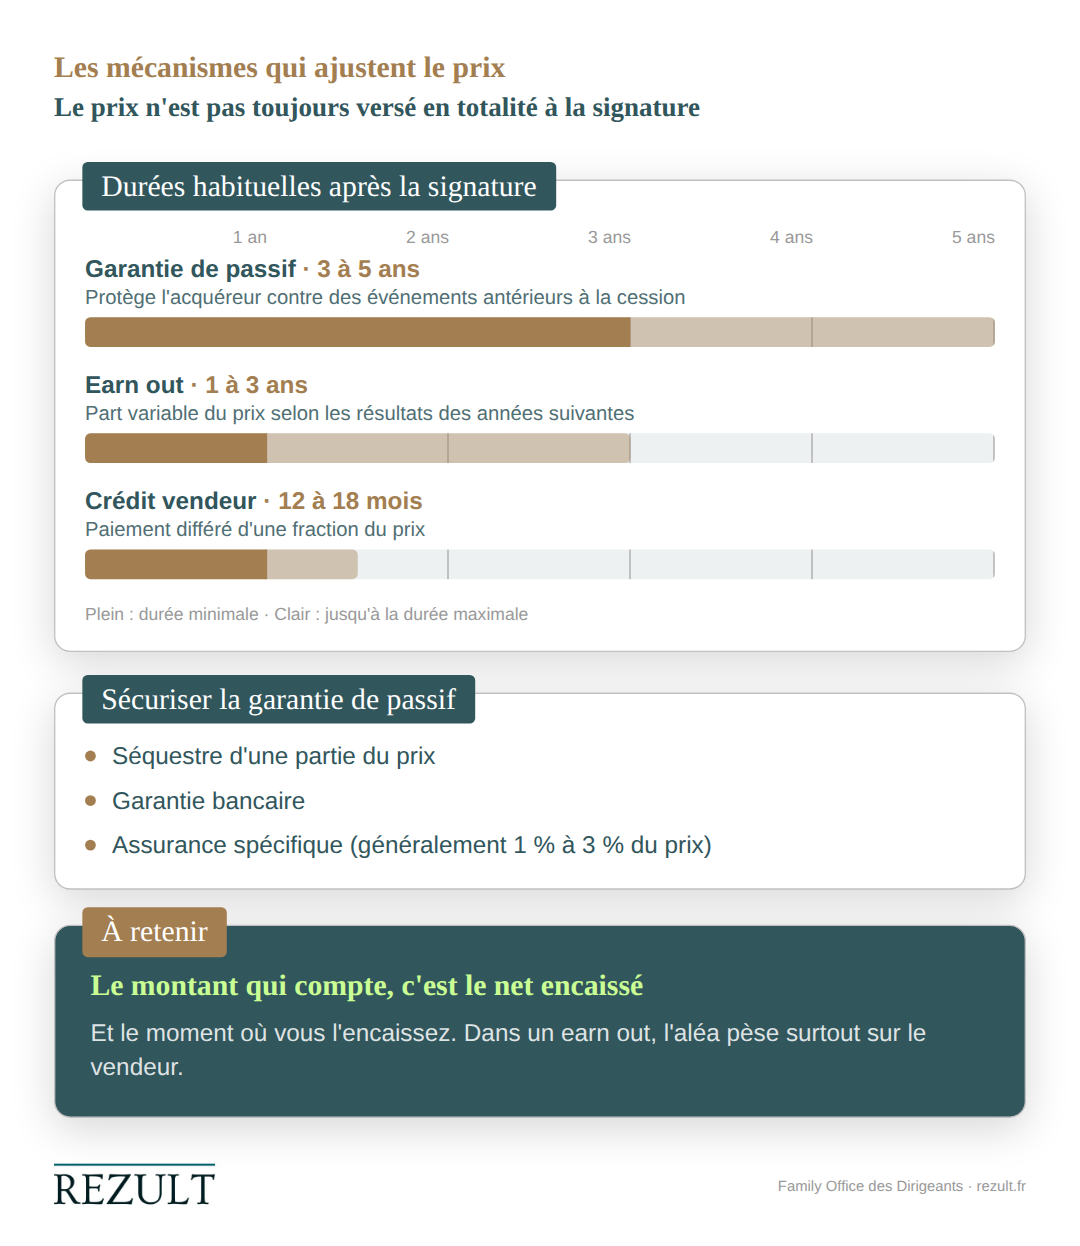
Idée à retenir : le montant qui compte n'est pas le prix affiché, c'est ce que vous encaissez net, et le moment où vous l'encaissez.
Comment maximiser ce que vous encaissez
Préparer sa cession, c'est agir sur trois fronts en même temps : rendre l'entreprise plus attractive, réduire les risques qui pourraient conduire l'acquéreur à valoriser l’entreprise à la baisse, et anticiper la fiscalité de la sortie. Chacun de ces leviers augmente le montant net final, et c'est leur combinaison qui fait la différence. Plus vous commencez tôt, plus vous disposez de temps pour corriger les points faibles avant qu'un acquéreur ne les découvre.
La préparation passe aussi par la transparence. En France, l'audit d'acquisition n'est pas obligatoire, mais la plupart des opérations en font l'objet, souvent à partir d'une data room mise à disposition par le vendeur. Un dossier complet et cohérent rassure l'acquéreur et sécurise la négociation. C'est tout l'intérêt de préparer sa cession avec une vendor due diligence, réalisée à l'initiative du vendeur avant l'ouverture des discussions.
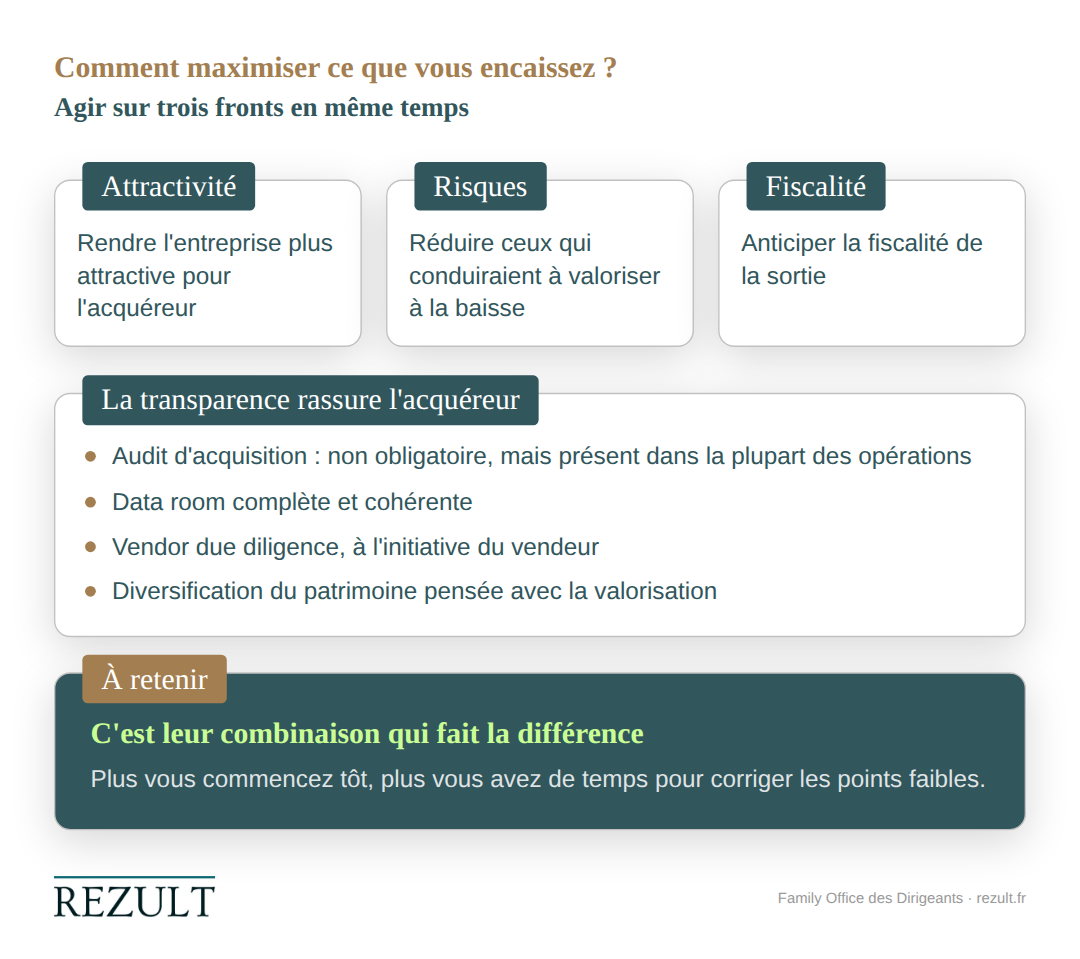
Enfin, une cession transforme un patrimoine concentré dans une seule entreprise en capital liquide à réinvestir. La diversification et la sécurisation d'un patrimoine personnel sont les des motifs fréquents du dirigeant-actionnaire qui vend. Cette dimension patrimoniale doit être pensée avec la stratégie de valorisation, pas après. Certains dirigeants choisissent d'ailleurs d'encaisser sans tout vendre grâce à une cession partielle, qui sécurise une part du capital tout en conservant un pied dans l'entreprise.
C'est le rôle d'un accompagnement qui coordonne les deux, et bien choisir votre conseil M&A en fait partie. Rezult aide les dirigeants de PME et d'ETI à préparer leur sortie, sécuriser le montant encaissé et investir les capitaux, en articulant valorisation, fiscalité et stratégie patrimoniale.
Conclusion
Retenez deux idées. Le prix de votre entreprise dépend de leviers sur lesquels vous pouvez agir : performance, réduction des risques, mise en concurrence des acquéreurs, mais également de facteurs que vous subissez, tels que l’état du marché, les perspectives économiques... Et le montant net que vous encaisserez s’optimise en amont, car la fiscalité et les mécanismes d'ajustement du prix en modifient substantiellement le résultat.
Une cession est un projet complexe, où interviennent conseils juridiques, fiscaux, sociaux et financiers. Le rôle d'un Family Office est d'en être le chef d'orchestre : coordonner chaque intervenant, s'assurer de la bonne marche du projet et alléger la charge mentale du dirigeant, pour qu'il avance avec confort, sérénité et une vision claire de ce qu'il encaissera.
Vous voulez savoir ce que vaut vraiment votre entreprise et ce que vous encaisserez ? Prenez rendez-vous avec notre équipe : nous préparons avec vous votre cession pour maximiser à la fois votre prix et votre montant net.
Combien peut-on vendre son entreprise ?
Le prix dépend de la rentabilité, du potentiel, des risques et du profil de l'acquéreur. Il n'existe pas de barème universel : un ordre de grandeur suppose une analyse de votre entreprise. Le mid-market européen se négocie autour de 8,6 fois l'EBITDA en médiane (Argos Index, premier trimestre 2026).
Qu'est-ce qui fait le prix d'une entreprise à la vente ?
Trois familles de facteurs : la performance (rentabilité, croissance, récurrence), le potentiel et les risques (dépendance au dirigeant, concentration client), puis le contexte de marché et le profil de l'acquéreur, industriel ou financier.
Quelle différence entre le prix de cession et le montant net encaissé ?
Le prix de cession est le montant négocié avec l'acquéreur. Le montant net encaissé est ce qui vous revient après la fiscalité de la plus-value, et selon les mécanismes de paiement (garantie de passif, earn out, crédit vendeur) qui peuvent en différer une partie.
Anticipez votre avenir dès aujourd’hui
Prenez le contrôle de votre patrimoine avec Rezult.

