Donation avant cession : transmettre et purger la plus-value
Vendre son entreprise, c'est aussi le moment où la fiscalité de la plus-value se rappelle à vous avec force. Sans anticipation, l'imposition peut absorber plus d'un tiers du produit de la cession. Il existe pourtant un mécanisme ancien, solidement validé par la jurisprudence, qui permet à la fois de transmettre une partie de son entreprise à ses proches et d'alléger cette fiscalité : la donation avant cession. Bien anticipée, elle inverse l'ordre naturel des opérations et transforme une partie de l'impôt en transmission patrimoniale de son vivant.
Dans notre guide complet du M&A, nous détaillons chaque étape d'une cession réussie. Cet article se concentre sur la stratégie de la donation avant cession, mécanisme essentiel pour qui souhaite préparer sa cession en amont et qui a été éprouvé par la pratique notariale et la jurisprudence fiscale. Nous verrons son principe, son fonctionnement concret, les points de vigilance qui en conditionnent la solidité, et la manière dont il s'inscrit dans un projet de transmission familiale plus large.
- La donation avant cession consiste à donner tout ou partie de ses titres à ses proches avant de vendre : ce sont alors les donataires qui cèdent.
- La valeur retenue dans l’acte devient leur valeur d’acquisition : si la vente suit à un prix proche, la plus-value est purgée.
- Sa solidité repose sur une chronologie respectée, une donation réelle et irrévocable, et un projet de transmission qui ne soit pas uniquement fiscal.
- Le Family Office coordonne les dimensions juridique, fiscale et patrimoniale pour sécuriser chaque étape.
Qu'est-ce que la donation avant cession ?
Le principe
Le principe est simple. Avant de vendre son entreprise, le dirigeant donne tout ou partie de ses titres à ses proches, le plus souvent ses enfants. Les donataires (les bénéficiaires de la donation) sont alors associés au projet de cession, et non plus uniquement le donateur (celui qui donne). Si le dirigeant a tout donné, les donataires vendront seuls, si le dirigeant n’a donné qu’une partie, il sera vendeur aux côtés des donataires.
L'ordre des opérations est ainsi inversé par rapport au schéma habituel, qui consiste à vendre puis à donner le produit de la vente. Cette inversion change la donne fiscale :
- le donateur transmet une partie de son patrimoine de son vivant,
- les droits de donation sont calculés sur la valeur des titres au jour de la donation,
- la vente qui suit est réalisée par les donataires, sur la base de cette même valeur.
Cette stratégie s'adresse aux dirigeants qui souhaitent transmettre à l'occasion de la cession de leur entreprise. Elle concerne les titres de sociétés soumises à l'impôt sur les sociétés, ainsi que les titres de sociétés soumises à l'impôt sur le revenu dans lesquelles le donateur n'exerce pas d'activité professionnelle.
Pourquoi la plus-value est purgée
La plus-value imposable se calcule, selon le régime des plus-values de valeurs mobilières codifié à l’article 150-0 B du Code général des impôts, par différence entre le prix de vente et le prix ou la valeur d'acquisition des titres. La valeur des titres inscrite dans l’acte de donation sera alors considérée comme la valeur d’acquisition des titres pour les donataires. La donation ne constitue d’ailleurs pas une opération rendant exigible le paiement de l’impôt de plus-value.
Si la cession intervient peu après, à une valeur identique ou proche de celle de la donation, la plus-value constatée chez les donataires est nulle ou marginale. C'est ce que l'on appelle la purge de la plus-value.
Donner ses titres avant de vendre permet ainsi de transmettre un capital à ses proches tout en réduisant, voire en supprimant, l'impôt sur la plus-value de cession.
Sans cette anticipation, la fiscalité de l’impôt de plus-value peut être importante. Selon les modalités d'imposition retenues (prélèvement forfaitaire unique ou option pour le barème progressif, avec ou sans abattement pour durée de détention), le taux réel d'imposition d'une plus-value de cession peut atteindre 38,6 %, prélèvements sociaux compris.
Comment fonctionne concrètement une donation avant cession ?
Donation en pleine propriété ou démembrement
Le dirigeant peut donner la pleine propriété des titres, ou opter pour un démembrement de propriété, en transmettant la nue-propriété, recueillie par les enfants, et en se réservant l'usufruit, qu'il conserve.
Le choix entre pleine propriété et démembrement se décide avant tout au regard d'un critère : le besoin, ou non, de conserver la maîtrise du prix de cession.
Le démembrement permet de continuer à percevoir des revenus ou à exercer un contrôle sur le devenir des titres, puis sur le prix de cession. Il permettra notamment d’établir une convention de quasi-usufruit sur le prix de cession : le donateur en disposera alors en totalité et librement de son vivant, à charge de restitution à son décès au profit des nus-propriétaires (article 587 du Code civil).
Cette liberté a un prix en termes de sécurité juridique. La créance de restitution née du quasi-usufruit n'est déductible de la succession du donateur que si le donataire parvient à prouver qu'elle n'a pas été constituée dans un objectif principalement fiscal (article 774 bis du Code général des impôts). Il est donc nécessaire d’identifier pleinement les besoins du donateur, afin de pouvoir se pré-constituer les éléments de preuve du but non principalement fiscal, éléments qui pourront être soumis à l’administration fiscale en cas de contrôle.
Un avis du Comité de l'abus de droit fiscal rendu en 2026 a d'ailleurs rappelé cette vigilance, dans une affaire où le prix de cession avait été intégralement appréhendé par le donateur quasi-usufruitier moins de trois semaines après la donation, pour financer des besoins personnels. Si la situation n’est pas abusive en soi, il est nécessaire de s’assurer qu’elle s’inscrive dans un projet global de transmission, et non une simple volonté de purger la plus-value. C'est pourquoi, en pratique, la donation en pleine propriété reste souvent privilégiée lorsque le donateur n'a pas de besoin impératif de conserver la disposition du prix.
Toujours dans cette volonté de l’inscrire dans une démarche globale de transmission, le recours à la donation-partage sera à privilégier en présence de plusieurs enfants. Elle permet alors de sécuriser deux enjeux civils majeurs : le gel des valeurs au jour de la donation et l’absence de rapport à la succession du donateur. Ces deux mécanismes concourent au même objectif d’éviter des comptes entre les héritiers, à deux temporalités différentes, la première dans le cadre des droits successoraux, la seconde dans le cadre du partage.
L’importance de la chronologie
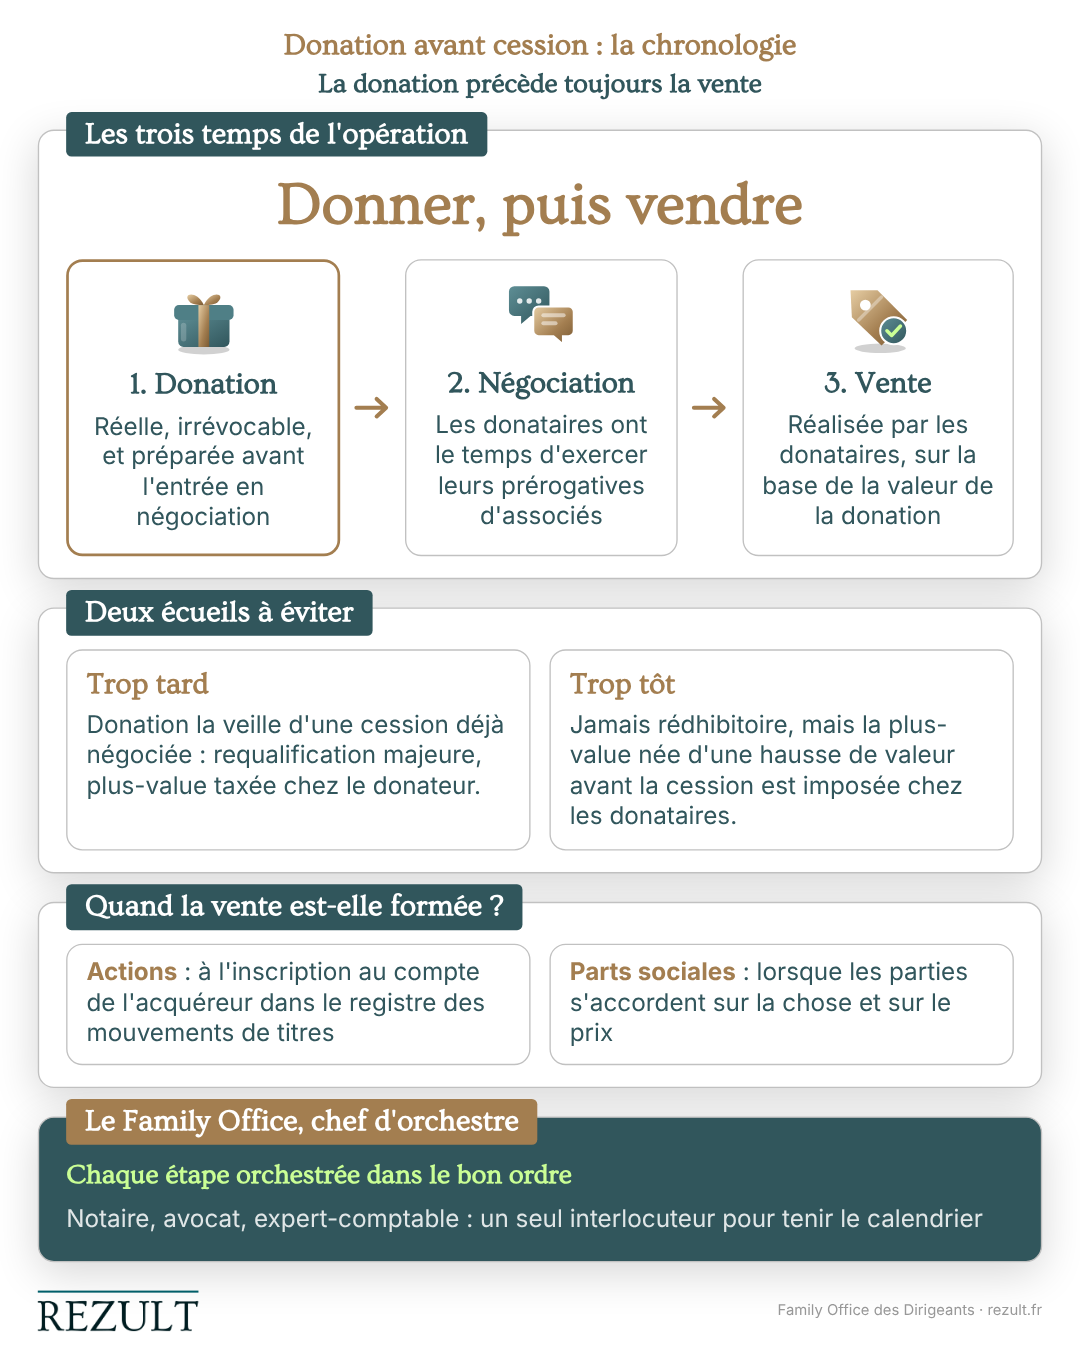
La donation doit véritablement précéder la cession. La vente se forme, pour des actions, au moment de leur inscription au compte de l'acquéreur dans le registre des mouvements de titres de la société, et pour des parts sociales, lorsqu’un accord sur la chose et sur le prix est trouvé par les parties. Si le processus est mal dirigé, il est donc possible que la vente se soit formée avant-même que la donation ait été réalisée, faisant alors perdre le bénéfice de la purge de l’impôt de plus-value.
Une donation trop précoce ne sera jamais rédhibitoire dans le cadre d’une opération de donation avant cession, contrairement à une donation réalisée trop tardivement.
Une donation consentie la veille d'une cession déjà négociée expose à un risque de requalification majeur. L'administration fiscale considérerait alors que la donation porte, en réalité, sur le prix de vente lui-même, et non sur les titres, avec une taxation de la plus-value chez le donateur dans les conditions de droit commun. Une donation consentie trop tôt pourrait toutefois augmenter les chances que les titres donnés prennent de la valeur avant la cession, donnant lieu à l’imposition de la plus-value qui en résulte entre les mains des donataires.
Cette exigence de préparation relève d'une véritable anticipation patrimoniale et rejoint une question plus large que rencontre tout dirigeant en amont d'une vente : anticiper le bon moment pour vendre son entreprise, condition dont dépend aussi la réussite d'une donation avant cession. Idéalement, tout doit être préparé avant l'entrée en négociation avec un acquéreur potentiel, pour laisser aux donataires le temps d'exercer réellement leurs prérogatives d'associés.
Les points de vigilance
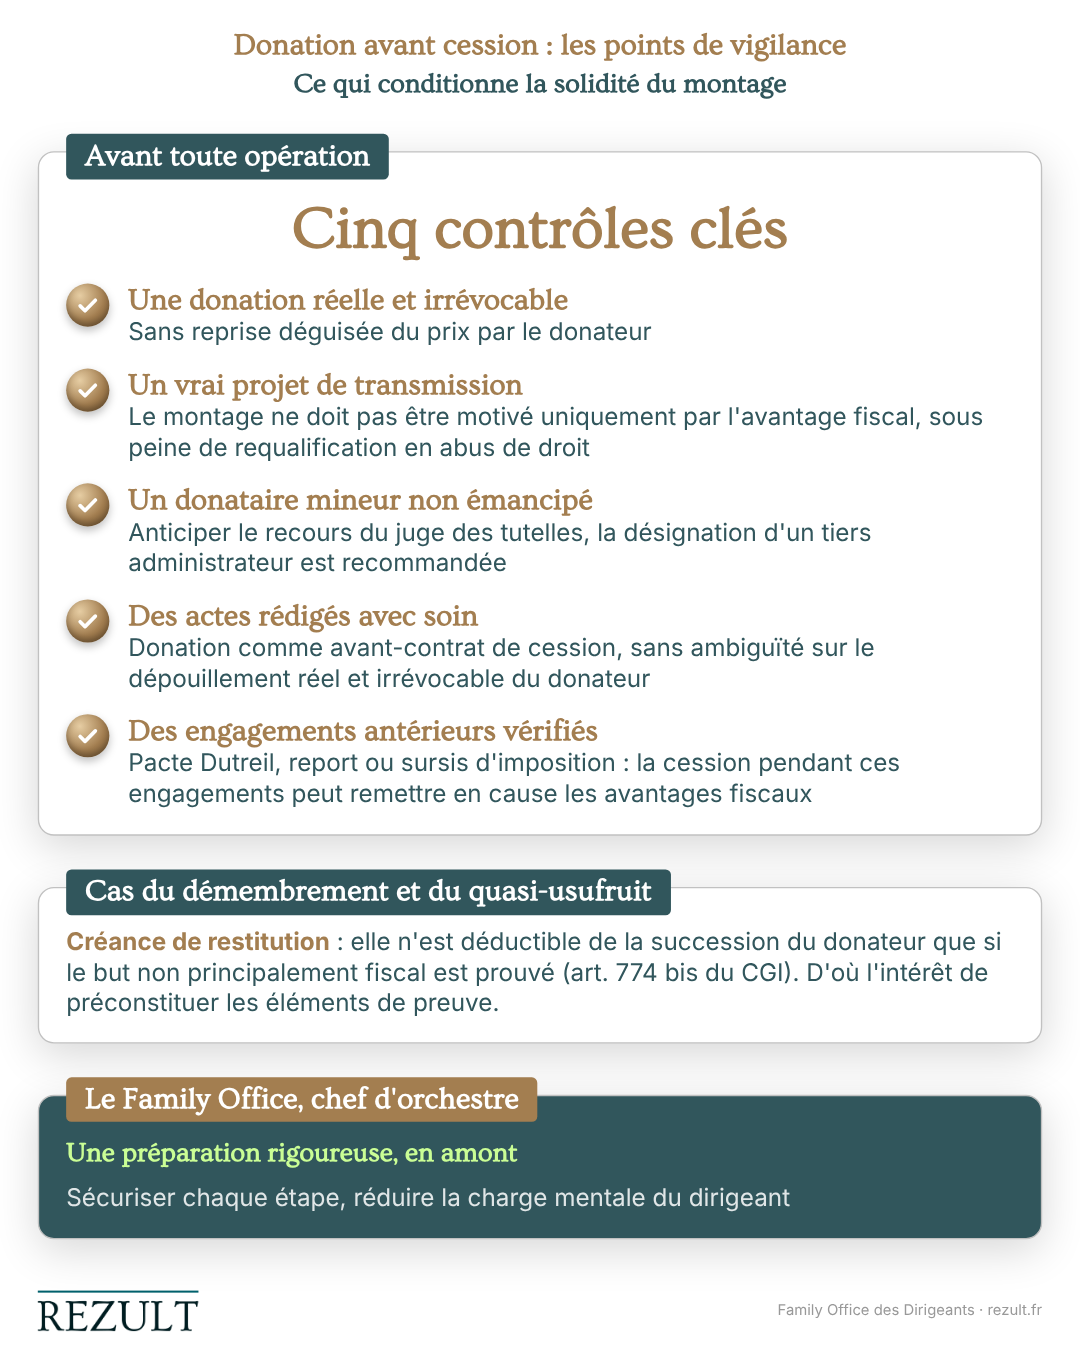
La solidité du mécanisme repose sur quelques exigences précises :
- la donation doit être réelle et irrévocable, sans reprise déguisée du prix par le donateur,
- le montage ne doit pas être motivé uniquement par l'avantage fiscal, sous peine de requalification en abus de droit,
- si un donataire est mineur non émancipé, l'absence d'anticipation expose à un recours du juge des tutelles, susceptible de compromettre le calendrier de la vente. La désignation d'un tiers administrateur est alors recommandée,
- la rédaction des actes, donation comme avant-contrat de cession, doit être particulièrement soignée pour ne laisser aucune ambiguïté sur le dépouillement réel et irrévocable du donateur,
- l'existence d'engagements de conservation antérieurs (pacte Dutreil, report ou sursis d'imposition) doit être vérifiée avant toute opération, car la cession des titres pendant la durée de ces engagements peut remettre en cause les avantages fiscaux qui y sont attachés.
Ces points de vigilance ne doivent pas dissuader d'y recourir. Ils appellent une préparation rigoureuse, en amont, avec des conseils qui maîtrisent à la fois la rédaction des actes et la chronologie de la cession.
Donation avant cession et projet de transmission
La donation avant cession ne se résume pas à un geste isolé destiné à réduire l'impôt. Elle prend tout son sens lorsqu'elle s'inscrit dans un véritable projet de transmission d'entreprise et de transmission familiale, construit dans la durée, au service de la protection de vos proches et de la préparation de votre succession.
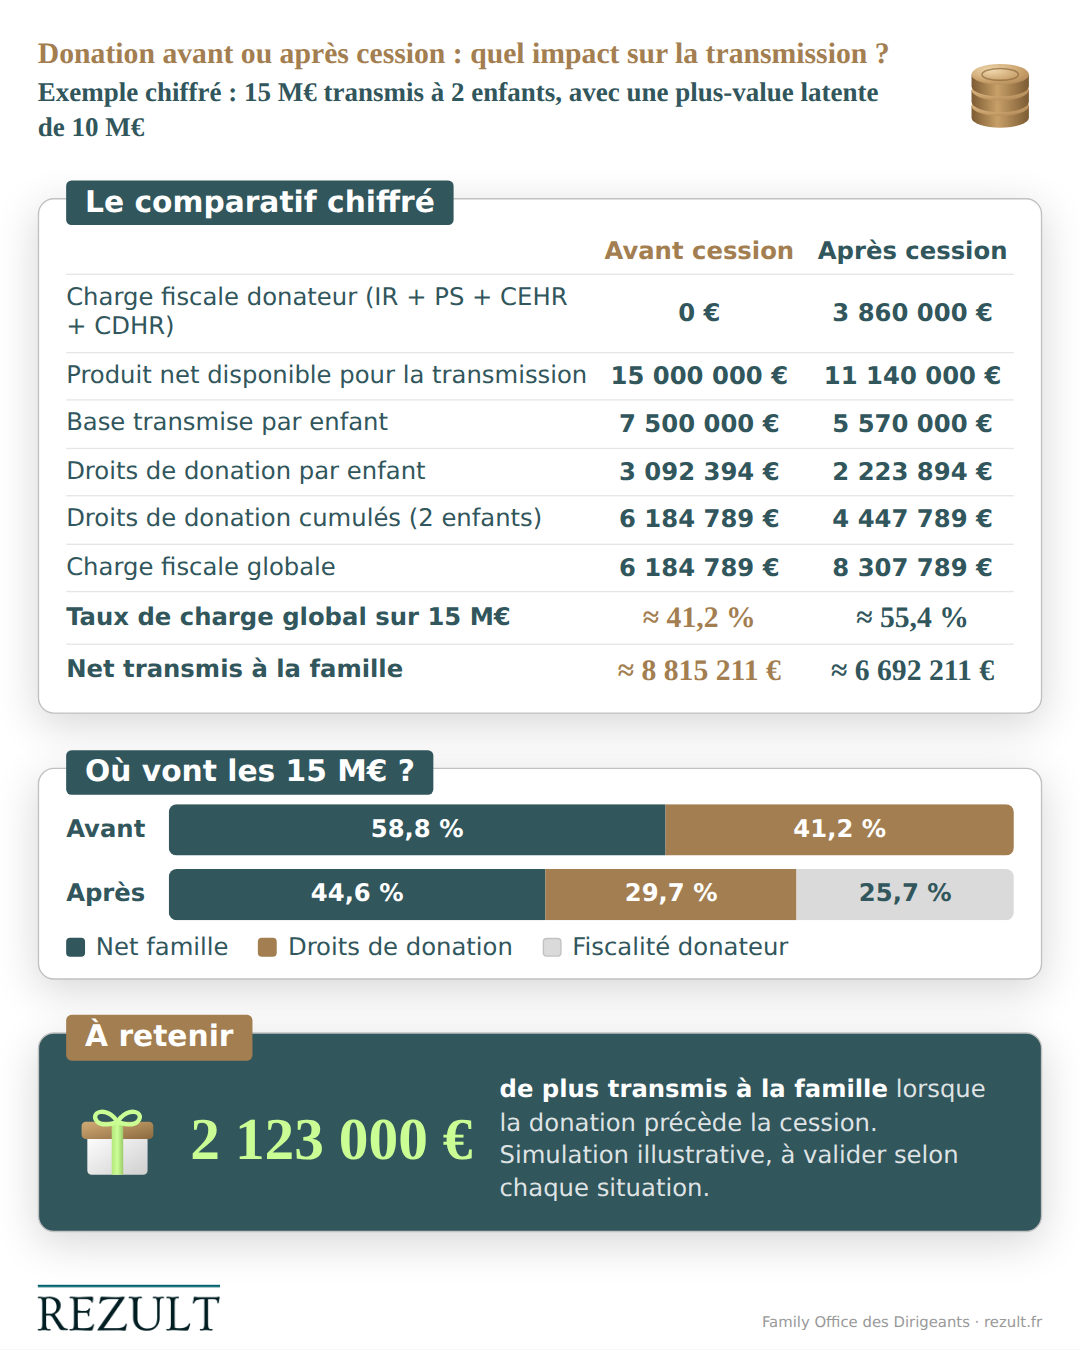
A titre d’illustration, pour une société valorisée 15M€, en ce compris 10M€ de plus-value, appartenant à un donateur souhaitant transmettre intégralement à ses deux enfants en pleine propriété, l’économie d’impôt est substantielle :
Le prix de vente perçu par les donataires peut lui-même être réemployé dans un nouveau projet, cette fois porté par la famille : acquisition d'un bien démembré, souscription d'un contrat de capitalisation, ou entrée dans une société civile familiale. Cette question du réemploi renvoie à un enjeu plus large, celui de savoir précisément ce que vous encaissez vraiment à la vente, une fois la fiscalité et les frais déduits.
Coordonner cette articulation demande de faire dialoguer plusieurs expertises : le juridique, pour la rédaction des actes de donation, le fiscal, pour sécuriser la purge de la plus-value et anticiper les risques d'abus de droit, et le patrimonial, pour intégrer cette opération dans une stratégie globale de transmission et de succession. C'est précisément parce que ces trois dimensions s'entremêlent qu'une vision d'ensemble, tenue par un seul interlocuteur, le Family Office, fait toute la différence entre une transmission maîtrisée et une opération subie.
Conclusion
Bien anticipée, la donation avant cession permet de transmettre une partie de son entreprise à ses proches tout en allégeant sensiblement la fiscalité de la plus-value. Sa réussite ne tient ni au hasard ni à l'improvisation : elle repose sur une chronologie respectée, une donation réelle et irrévocable, et une anticipation qui commence bien avant l'entrée en négociation avec un acquéreur.
Articuler la donation, la cession et le projet familial suppose un chef d'orchestre capable de coordonner les dimensions juridiques, fiscales et sociales de l'opération, ainsi que les différents intervenants, notaire, avocat, expert-comptable. C'est précisément le rôle que joue un family office pour un dirigeant en phase de cession : réduire la charge mentale, sécuriser chaque étape d'un projet par nature exigeant, et transmettre la sérénité en plus du patrimoine.
Vous envisagez de céder votre entreprise et souhaitez transmettre à vos proches dans les meilleures conditions ? Prenez rendez-vous avec notre équipe pour construire, ensemble, votre stratégie de transmission et de cession.
Qu'est-ce que la donation avant cession ?
C'est une stratégie qui consiste à donner tout ou partie des titres de son entreprise à ses proches avant de la vendre. Ce sont ensuite les donataires qui réalisent la cession, ce qui transmet un capital tout en allégeant la fiscalité de la plus-value.
Comment la donation purge-t-elle la plus-value ?
La donation fixe une nouvelle valeur d'acquisition des titres pour les donataires. Si la vente intervient peu après, à une valeur proche, la plus-value constatée chez eux est nulle ou très faible : elle est dite purgée.
Quels sont les risques d'une donation avant cession ?
Le principal risque est la requalification en abus de droit, si la donation n'est pas réelle, irrévocable, ou précède de trop près une cession déjà négociée. Une donation à un enfant mineur exige aussi des précautions particulières.
Anticipez votre avenir dès aujourd’hui
Prenez le contrôle de votre patrimoine avec Rezult.

