Vendor due diligence : préparer sa cession côté vendeur
Dans une cession, l'essentiel se joue souvent avant même la première offre. Cet article s'inscrit dans notre guide de la fusion-acquisition, et il part d'un constat simple : l'acquéreur passe votre entreprise au crible, mais rien ne vous oblige à lui en laisser l'initiative. La vendor due diligence est l'audit que vous commandez vous-même sur votre entreprise, avant sa mise en vente. Elle vous permet de repérer les faiblesses avant l'acquéreur, de les corriger quand c'est possible, et de présenter un dossier solide. Cet éclairage s'adresse aux dirigeants qui veulent aborder la vente en position de force, sans découvrir en cours de route ce qu'un audit aurait pu révéler.
Le sujet concerne beaucoup de dirigeants : selon Bpifrance Le Lab, 40 % des dirigeants de TPE, PME et ETI ont l'intention de transmettre leur entreprise dans les cinq ans. Nous verrons ici ce qu'est la vendor due diligence et pourquoi elle change la donne, puis les bénéfices concrets qu'elle apporte, et enfin son déroulé.

- La vendor due diligence est l’audit que le dirigeant commande lui-même sur son entreprise, avant la mise en vente.
- Elle permet d’anticiper les objections de l’acquéreur, de corriger les faiblesses en amont et de renforcer sa position de négociation.
- Elle couvre en général quatre domaines (financier, juridique, social et fiscal), avec un périmètre fixé avec le dirigeant.
- Un Family Office coordonne les professionnels chargés de l’audit et veille à la cohérence de l’ensemble.
Qu'est-ce que la vendor due diligence ?
Définition
La vendor due diligence est l'audit que le vendeur commande sur sa propre entreprise avant la mise en vente. Le terme « due diligence » désigne l'ensemble des vérifications menées pour s'assurer de la réalité et de la qualité de ce que l'on cède ou de ce que l'on acquiert. Ici, le dirigeant est le commanditaire : on parle aussi d'audit vendeur.
Son objectif est de présenter aux acquéreurs un dossier de cession fiable et complet. En France, les audits préalables à une acquisition ne sont pas obligatoires et aucune norme n'en fixe le périmètre : celui qui les commande décide de ce qui est examiné. Vous choisissez ainsi de préparer sa cession avec méthode plutôt que de la subir.
Il ne s'agit pas de faire le travail pour l'acquéreur, mais de lui offrir une lecture préparée de l'entreprise. Un dossier structuré, cohérent et vérifié rassure d'emblée, et facilite le travail des équipes qui découvrent votre entreprise pour la première fois.
Concrètement, cette démarche vous apporte :
- une photographie objective de la situation de l'entreprise ;
- une liste hiérarchisée de points de vigilance ;
- des documents classés, prêts à alimenter une data room.
La différence avec la due diligence de l'acquéreur
La due diligence de l'acquéreur est menée par l'acheteur pour vérifier ce qu'il s'apprête à acquérir. La vendor due diligence intervient bien plus tôt, à l'initiative du vendeur, pour anticiper cet examen. Les deux démarches portent sur des sujets proches, mais elles ne servent pas le même dessein.
Trois repères permettent de les distinguer :
- qui commande : le vendeur d'un côté, l'acheteur de l'autre ;
- quand : avant la mise en vente d'un côté, une fois les discussions engagées de l'autre ;
- pourquoi : anticiper, fiabiliser et améliorer son dossier d'un côté, vérifier et sécuriser son achat de l'autre.
Cette distinction est essentielle : elle évite de confondre une démarche stratégique, que vous maîtrisez, avec une étape qui suit le calendrier de l'acheteur. Dans un cas, vous fixez le rythme et le périmètre ; dans l'autre, vous répondez à des demandes.
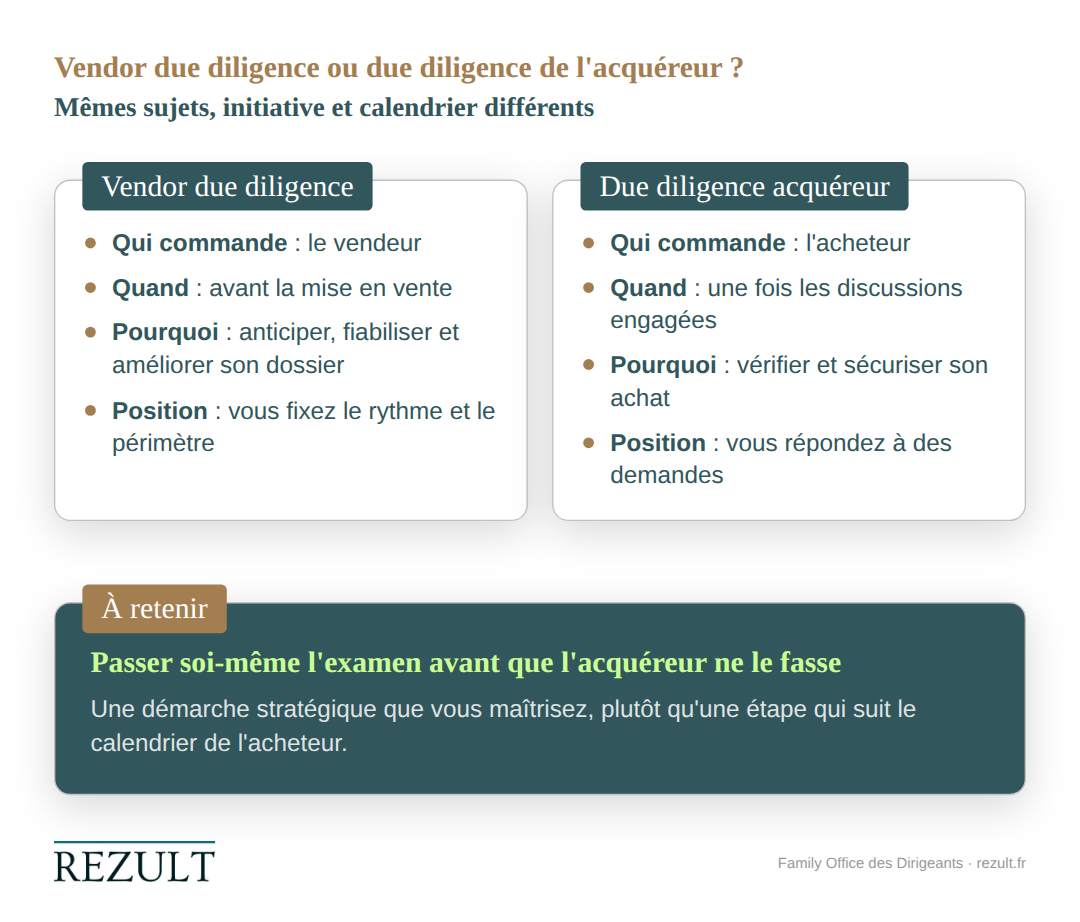
La vendor due diligence, c'est passer soi-même l'examen avant que l'acquéreur ne le fasse.
Pourquoi réaliser une vendor due diligence
Anticiper les questions et objections
Un acquéreur cherche à vérifier l'existence et la nature de ce qu'il achète, puis à mesurer les risques associés, qu'ils concernent les actifs ou les passifs. Cette recherche repose sur une asymétrie d'information : vous connaissez votre entreprise de l'intérieur, lui la découvre.
Lorsque vous avez identifié à l'avance les points sensibles, vous pouvez les documenter et les expliquer sereinement. Cela évite les blocages et les renégociations en cours de route. Parmi les sujets classiquement examinés par les acquéreurs, on trouve :
- la dépendance à quelques clients ou à un produit dominant ;
- le rôle de collaborateurs clés dans la création de valeur ;
- la dépendance au dirigeant
- les clauses de changement de contrôle dans les contrats de financement ;
- les clauses d'agrément et les pactes d'actionnaires.
Cette préparation change aussi la nature des échanges. Au lieu de découvrir une question au détour d'une réunion, vous avez déjà rassemblé les pièces, mesuré l'enjeu et préparé l'explication, voire d’ores et déjà corrigé le problème, comme nous allons le voir.
Corriger les faiblesses avant la vente
Certains points faibles peuvent être traités avant la mise en vente : régulariser un contrat, mettre à jour les documents sociaux, clarifier une situation juridique. Ce qui est corrigé en amont n'a plus à être débattu en cours de négociation, et la valeur de l'entreprise s'en trouve protégée.
Lorsqu'un point ne peut pas être corrigé, il gagne à être connu et expliqué. Mieux vaut un point de vigilance documenté par vos soins qu'une découverte tardive par l'acquéreur. L'étude de Bpifrance Le Lab compte d'ailleurs le manque d'anticipation parmi les obstacles qui peuvent repousser les projets de transmission.
Le temps joue ici en votre faveur : une régularisation menée à froid, sans pression de calendrier, se conduit plus sereinement qu'une correction précipitée au milieu d'un processus de vente.
Un point faible traité en amont est un sujet de moins à négocier.
Renforcer sa position de négociation
Un dossier audité et transparent inspire confiance. L'acquéreur y voit un vendeur organisé, qui n'a rien à masquer et qui maîtrise son sujet. La négociation de cession se déroule alors sur des bases claires, ce qui contribue à préserver la valeur de l'entreprise.
L'audit n'est d'ailleurs pas une arme contre l'une ou l'autre des parties : c'est un outil de pilotage de l'opération. Bien préparé, il aide chacun à négocier en connaissance de cause.
La confiance est un atout de négociation à part entière. Un acquéreur qui constate la rigueur de votre préparation aura moins de raisons de multiplier les demandes de vérification, et pourra concentrer les échanges sur ce qui compte : le projet, les perspectives et l'avenir de l'entreprise.
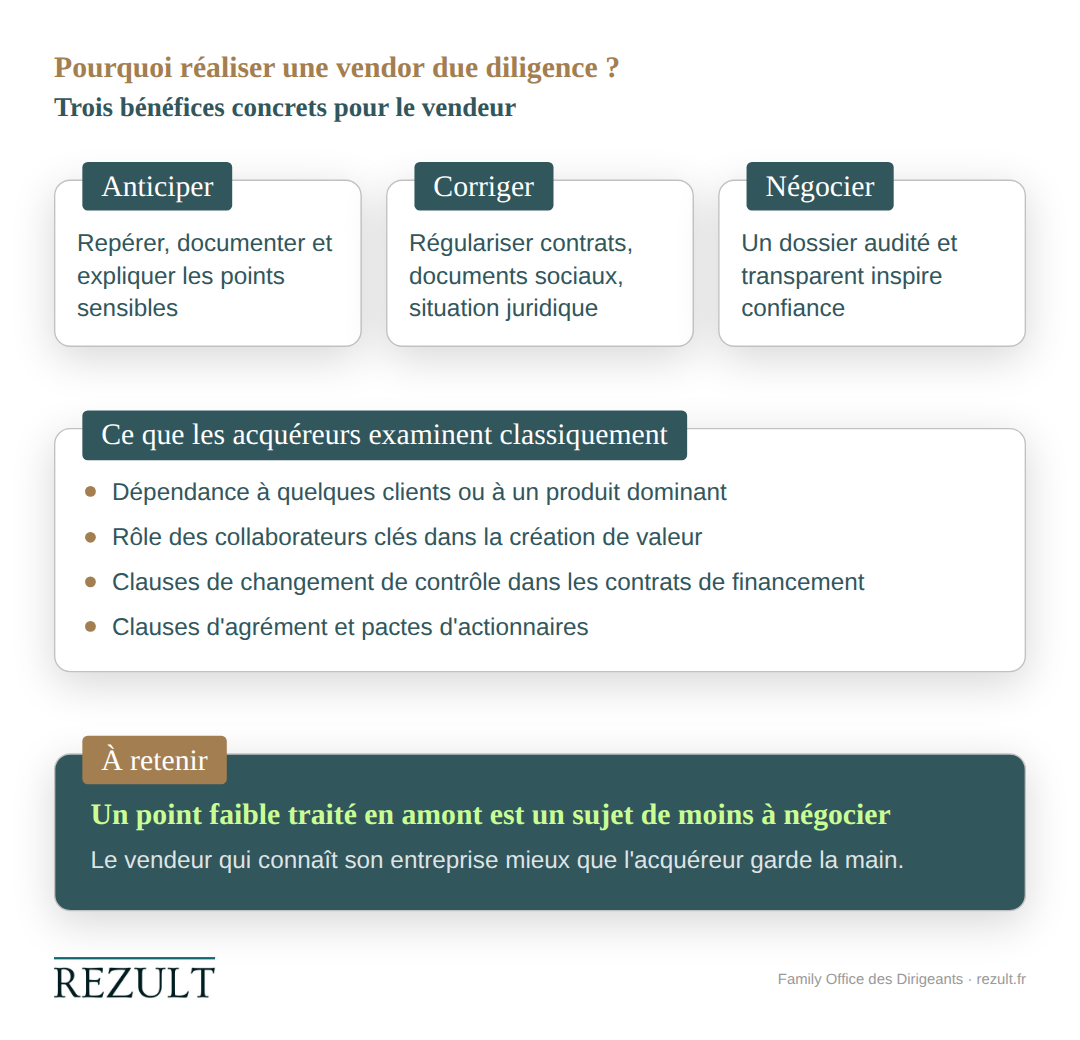
Un vendeur qui connaît son entreprise mieux que l'acquéreur garde la main sur la négociation.
Comment se déroule une vendor due diligence
Les domaines audités
Quatre grands domaines composent le socle d'une vendor due diligence :
- l'audit financier : fiabilité des comptes, montant des postes du bilan, dette, engagements hors bilan et covenants bancaires (clauses protégeant la banque contre les risques de non-remboursement) ;
- l'audit juridique : statuts, pacte d'actionnaires, détention des titres, contrats significatifs, litiges en cours ;
- l'audit social : contrats de travail, situation des collaborateurs clés, respect des obligations sociales ;
- l'audit fiscal : régularité des déclarations et des positions fiscales de la société.
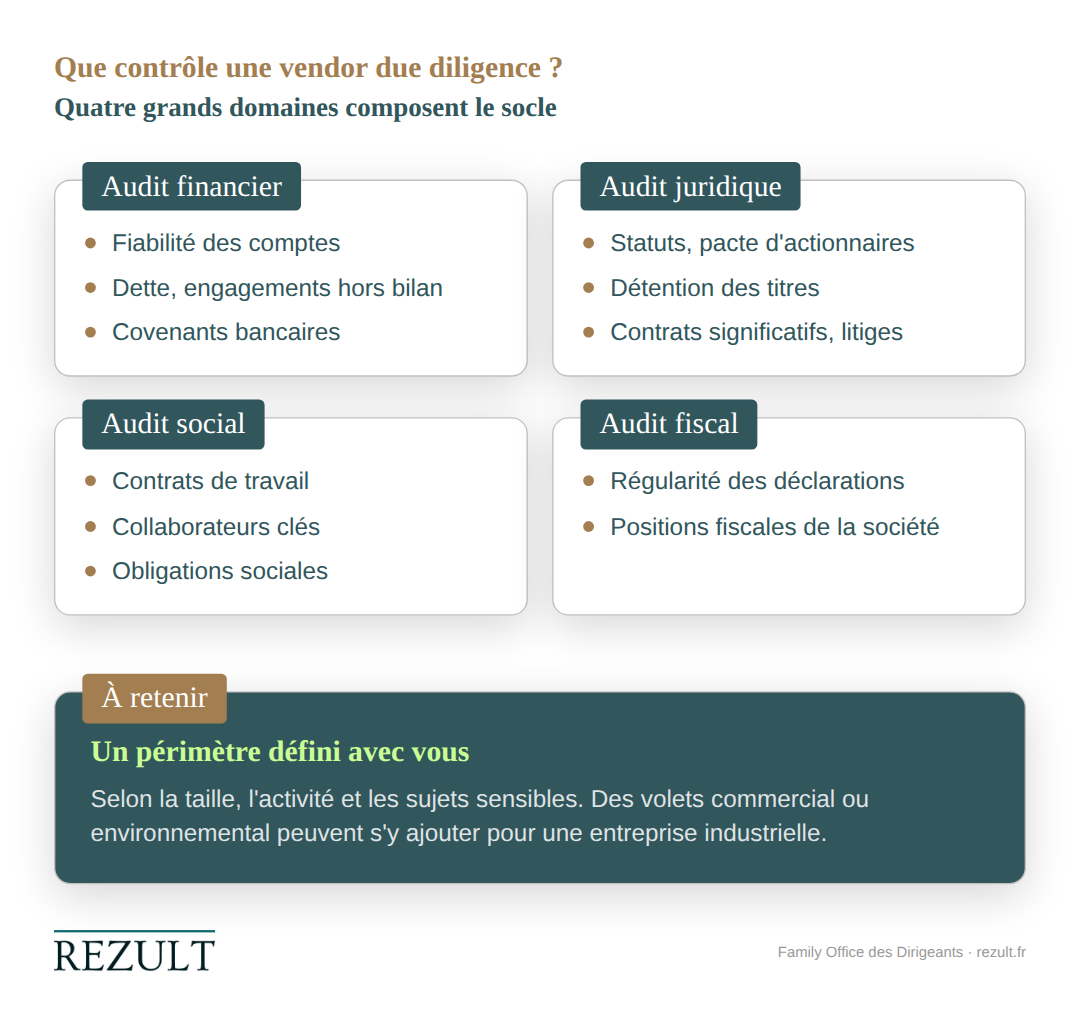
Selon l'activité, d'autres volets peuvent s'y ajouter, par exemple commercial ou environnemental pour une entreprise industrielle. Cette revue n'a pas vocation à tout examiner sans discernement : le périmètre est défini avec vous, en fonction de la taille de l'entreprise, de son activité et des sujets sensibles déjà identifiés.
Qui la réalise et à quel moment
La vendor due diligence est souvent confiée plusieurs professionnels, expert-comptable, avocat ou cabinet spécialisé selon les domaines. Le choix de ces intervenants mérite une réflexion à part entière, que vous pouvez approfondir en apprenant à bien choisir votre conseil M&A.
Elle est menée avant la mise en vente, dans le cadre plus large de la préparation de la cession. Pour situer cette étape dans votre calendrier, vous pouvez aussi identifier le bon moment pour vendre. Le travail suit généralement quatre temps :
- le cadrage du périmètre avec le dirigeant ;
- la collecte et la vérification des documents ;
- l'analyse et la hiérarchisation des points de vigilance ;
- le traitement des points corrigeables et l'organisation de la salle d'information (data room).
L'intérêt d'une organisation en data room est de rassembler en un même lieu, pour une durée limitée, les informations utiles aux acquéreurs, sans perturber le fonctionnement quotidien de l'entreprise. Un dossier déjà audité rend cette étape plus fluide.
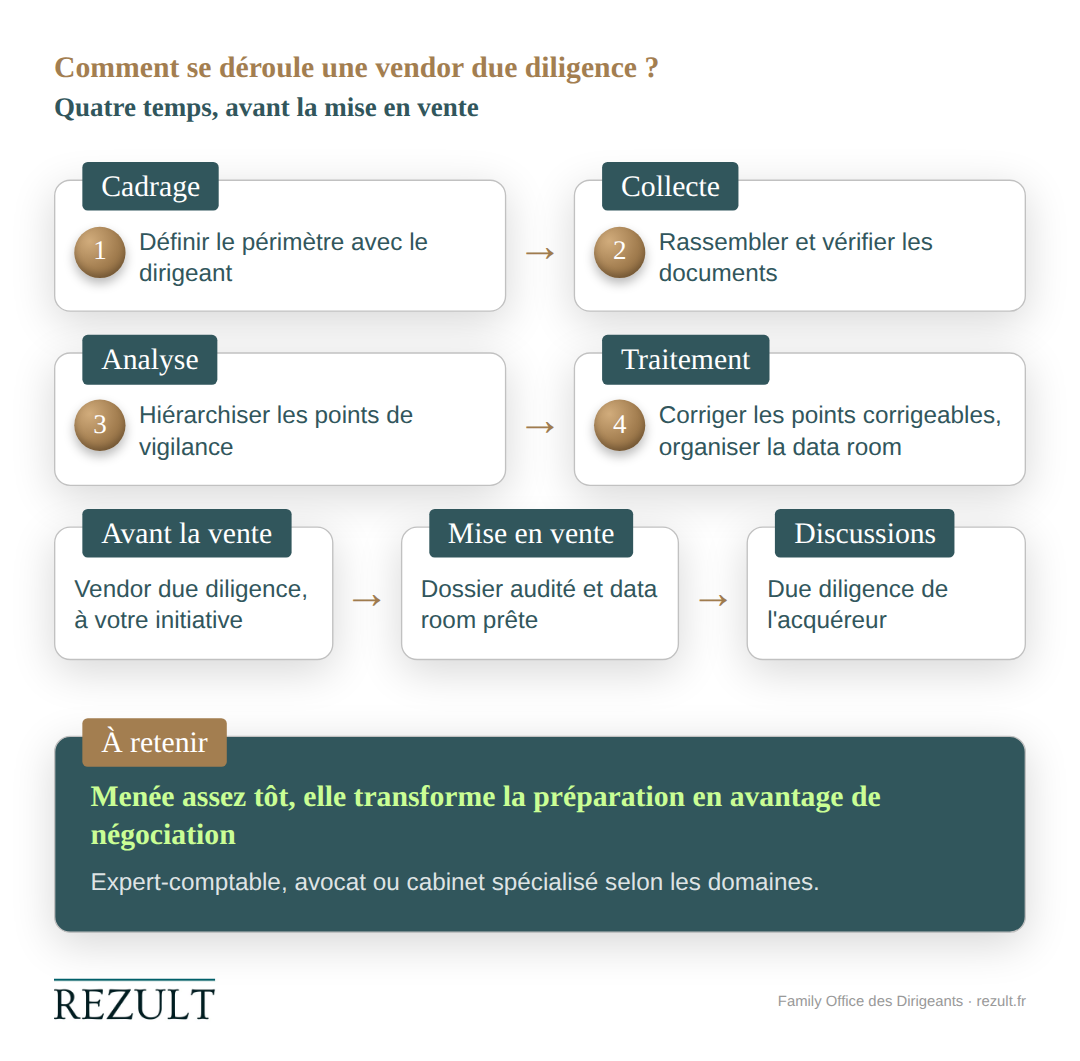
Menée assez tôt, la vendor due diligence transforme la préparation en avantage de négociation.
Vendor due diligence et sérénité de la cession
Une cession maîtrisée est une cession sans mauvaise surprise. En auditant votre entreprise avant de la vendre, vous transformez une épreuve redoutée en démarche méthodique : vous savez ce que l'acquéreur va trouver, vous avez préparé vos réponses et vous abordez les échanges avec confiance.
Cette préparation mobilise plusieurs compétences (juridique, fiscale, sociale, financière). Un Family Office joue ici le rôle de chef d'orchestre : il prépare le dossier avec vous, coordonne les professionnels chargés de l'audit et veille à la cohérence de l'ensemble. Vous restez concentré sur votre entreprise, nous nous chargeons de la mécanique.
Vous conservez ainsi la maîtrise du calendrier et du message. Plutôt que de réagir aux demandes successives des acquéreurs, vous présentez une entreprise dont vous avez vous-même cartographié les forces et les points de vigilance. C'est ce qui rend la négociation de cession plus lisible, et la décision finale plus sereine.
Conclusion
Auditer son entreprise en amont protège sa valeur, et cela renforce la position du vendeur face à l'acquéreur. La vendor due diligence n'est pas une contrainte de plus : c'est la meilleure façon d'aborder la vente en connaissance de cause. Le véritable gain tient à la sérénité : vous savez ce qui vous attend, et vous avez choisi le moment d'en parler.
Vendre une entreprise est un projet qui demande un chef d'orchestre. En tant que Family Office, Rezult coordonne les dimensions patrimoniales, juridiques, fiscales et sociales, ainsi que l'ensemble des intervenants, pour réduire votre charge mentale et vous apporter du confort à chaque étape. Vous gardez la vision d'ensemble, nous veillons à la bonne marche de chaque chantier.
Vous préparez la vente de votre entreprise ? Prenez rendez-vous avec notre équipe pour faire le point sur votre projet et bâtir un dossier de cession solide.
Qu'est-ce qu'une vendor due diligence ?
C'est l'audit que le vendeur commande sur sa propre entreprise avant la mise en vente. Il permet d'identifier les points sensibles, de les corriger quand c'est possible et de présenter aux acquéreurs un dossier de cession fiable et complet.
Quelle différence avec la due diligence de l'acquéreur ?
Le vendeur commande la vendor due diligence avant la mise en vente, pour anticiper. L'acquéreur mène son audit d'acquisition une fois les discussions engagées, pour vérifier ce qu'il achète. Les vérifications se ressemblent, mais l'initiative et le calendrier diffèrent.
Pourquoi réaliser une vendor due diligence avant de vendre ?
Pour anticiper les objections, corriger les faiblesses avant la vente et aborder la négociation avec un dossier transparent. Le dirigeant limite ainsi les mauvaises surprises et protège la valeur de son entreprise.
Anticipez votre avenir dès aujourd’hui
Prenez le contrôle de votre patrimoine avec Rezult.

