Family Office : définition, avantages et guide complet pour dirigeants
Diriger une entreprise mobilise l'essentiel de votre temps et de votre attention. Votre patrimoine, lui, s'est souvent construit dans l'intervalle : un conseiller par sujet, des décisions prises au fil des événements, rarement dans le cadre d'une vision globale et d’une stratégie à long terme. C'est précisément le rôle du Family Office que d'apporter cette cohérence globale, en coordonnant les dimensions financières, juridiques et fiscales de votre patrimoine professionnel et personnel .Ce rôle passe par des arbitrages d'investissement jusqu'à la structuration via une holding patrimoniale.
Cet article vous explique ce qu'est concrètement un Family Office, à qui il s'adresse, ce qu'il couvre, et comment choisir le bon partenaire.
Qu'est-ce qu'un Family Office : définition et périmètre d'intervention
Les origines et l'évolution du concept de Family Office
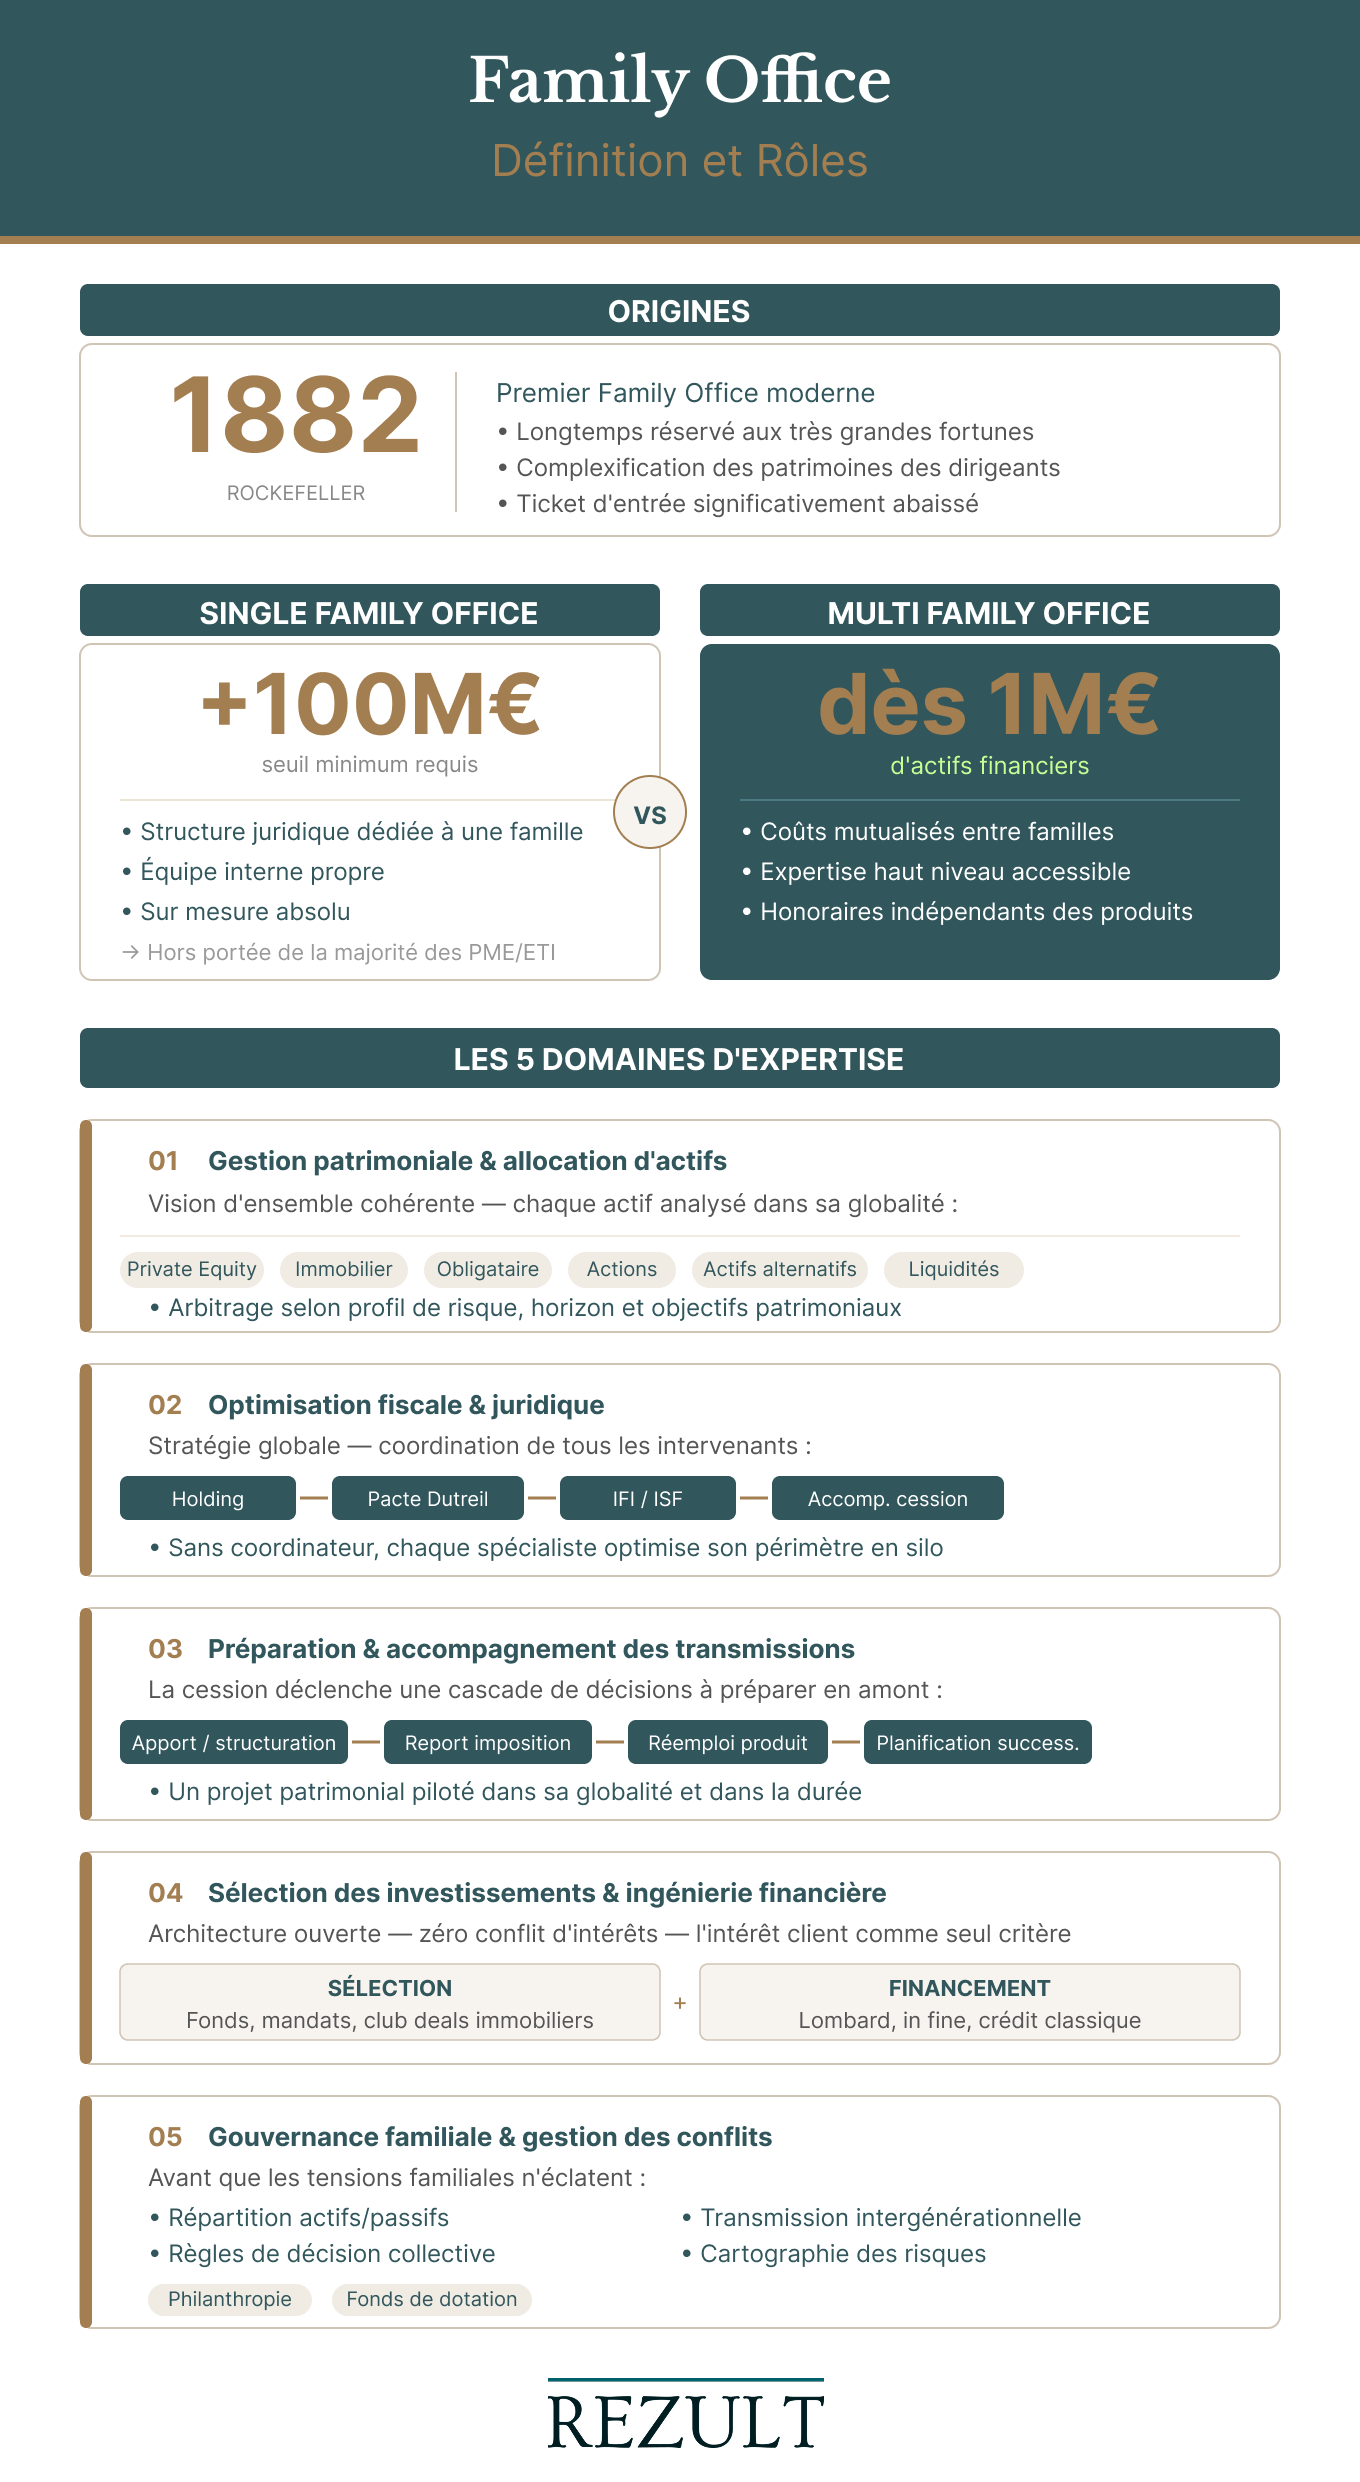
Les Family Offices trouvent leurs racines bien avant le XXe siècle. Le concept d'intendance, chargé de gérer la fortune d'une famille ou d'un souverain, remonte au VIe siècle. À l'époque moderne, c'est John D. Rockefeller senior qui crée en 1882 le Rockefeller Family Office, considéré comme le tout premier Family Office américain au sens contemporain du terme. Il existe toujours aujourd'hui et accompagne d'ailleurs d'autres familles que les Rockefeller.
Pendant longtemps, ce modèle resta l'apanage exclusif des familles détenant plusieurs centaines de millions d'euros.
Trois évolutions ont progressivement changé la donne :
- la professionnalisation des acteurs du conseil patrimonial indépendant
- la mutualisation des coûts rendue possible par le modèle multi-Family Office
- la complexification croissante des patrimoines des dirigeants de PME et ETI
Aujourd'hui, le ticket d’entrée a significativement baissé. Certains Family Office ouvrent leur porte à partir de plusieurs dizaines de millions d’euros tandis que d’autres commencent à partir d’un million d'euros d'actifs financiers à gérer, même si c'est davantage la complexité de la situation que le montant seul qui détermine le besoin.
Single Family Office vs Multi Family Office : quelle différence ?
Deux grands modèles coexistent.
Le Single Family Office (SFO) est une structure juridique dédiée, créée par et pour une seule famille. Elle emploie ses propres équipes (juridique, financier, comptable), gère l'intégralité des actifs familiaux et opère de façon totalement sur mesure. Le nombre de SFO dans le monde était estimé à plus de 7 300 en 2019, avec un effectif moyen de 10 personnes par structure. Le niveau d'actifs requis pour en justifier le coût se situe généralement au-delà de 50 à 100 millions d'euros, ce qui le place hors de portée de la grande majorité des dirigeants de PME et ETI.
Le Multi Family Office (MFO) repose sur une logique différente. Ses atouts principaux :
- mutualisation des coûts entre plusieurs familles clientes
- accès à une expertise de haut niveau sans financer une structure dédiée
- honoraires indexés sur la complexité du dossier, non sur les produits distribués
- indépendance totale à l'égard des producteurs de produits financiers
C'est le modèle qui démocratise l'accès au conseil patrimonial global pour les dirigeants dont le patrimoine est significatif sans atteindre les seuils du SFO.
Les 5 domaines d'expertise essentiels d'un Family Office
Gestion patrimoniale et allocation d'actifs
L'une des compétences majeures d'un Family Office est de passer d'une vision fragmentée à une vision d'ensemble cohérente. Chaque actif est analysé dans sa globalité, en tenant compte des interactions fiscales, civiles, corporate et financières entre les enveloppes :
- Actions cotées
- Obligations cotées
- Immobilier (habitation, commercial)
- Private Equity (non coté : fonds, co-investissement, dette privée)
- Matières premières (or, pétrole, métaux)
- Actifs alternatifs (hedge funds, infrastructure, forêts, vignes)
- Liquidités (cash, fonds monétaires)
Cette approche permet de construire une allocation d'actifs véritablement stratégique, en arbitrant entre les classes d'actifs selon le profil de risque, l'horizon de placement et les objectifs patrimoniaux du dirigeant et de sa famille.
91 % des Family Offices conservent en interne l'allocation stratégique des actifs et les directives de placement. Sans ce pilotage central, chaque intervenant optimise son périmètre de façon indépendante. Le dirigeant perd du temps à raccorder des conseils qui ne se parlent pas ce qui génère des frais inutiles. Il s'expose à des impacts fiscaux non anticipés qui peuvent s'avérer très coûteux.
Sans stratégie d'ensemble, certaines décisions lui font manquer des opportunités.
Optimisation fiscale et juridique
Un Family Office n’a pas pour vocation première de rédiger les actes juridiques ou les déclarations fiscales. Sa valeur ajoutée est de définir une stratégie globale, d'assurer la coordination entre les différents intervenants et de garantir la cohérence d'ensemble de la structuration patrimoniale, juridique et fiscale.
Un dirigeant actionnaire traite simultanément des sujets aussi variés que :
- la structuration via une holding
- mise en place pacte Dutreil en vue d'une transmission
- l'optimisation de l'exposition à l'IFI
- le choix des enveloppes de capitalisation
- accompagnement de la cession de l’entreprise
- faire les différents calculs d’imposition
Sans un coordinateur qui maintient la vision globale, chaque spécialiste optimise son périmètre sans se soucier de l'impact sur les autres.
Préparation et accompagnement des transmissions
La cession d'entreprise ou la transmission de titres est rarement un événement isolé. Elle déclenche une cascade de décisions patrimoniales qui nécessitent d'être anticipées bien en amont : structuration de l'apport avant cession, report d'imposition, réemploi du produit de cession, planification successorale, éducation financière des héritiers.
Un Family Office ne gère pas un événement, il pilote un projet patrimonial dans sa globalité et dans la durée.
Il accompagne l'ensemble de ce processus, de la réflexion stratégique initiale jusqu'à la mise en œuvre opérationnelle, en veillant à la cohérence entre les objectifs personnels du dirigeant, ceux de sa famille en tenant compte des contraintes opérationnelles, juridiques et familiales..
Sélection des investissements et ingénierie financière
Un Family Office intervient sur deux volets complémentaires.
Le premier est la sélection des investissements.
En architecture ouverte et sans lien capitalistique avec un distributeur, il identifie et sélectionne les meilleurs véhicules d'investissement disponibles sur le marché, qu'il s'agisse d'actifs financiers (fonds, mandats de gestion) ou immobiliers (immobilier résidentiel, commercial, club deals).
L'intérêt du client est le seul critère de sélection, sans conflit d'intérêt lié à une rétrocession ou à un accord de distribution.
Le second volet est l'ingénierie de financement.
Le Family Office conçoit le montage le plus adapté à la situation du dirigeant (crédit classique, crédit Lombard, crédit in fine) en s'assurant qu'il est cohérent avec la stratégie patrimoniale globale et finançable par un établissement bancaire. Il coordonne ensuite la relation avec les banques privées ou traditionnelles, partenaires indispensables dans la mise en œuvre de ces financements.
Gouvernance familiale et gestion des conflits
La dimension familiale est souvent sous-estimée jusqu'au moment où elle devient une source de tension réelle. Un Family Office peut accompagner la mise en place d'une gouvernance claire : répartition des rôles entre membres actifs et passifs, règles de décision collective, protocoles de transmission intergénérationnelle.
La structure de gouvernance permet de gérer les complexités familiales et de prévenir les conflits futurs, notamment lors du passage à la deuxième génération. La cartographie des risques non couverts, qu'ils soient financiers, juridiques, opérationnels ou familiaux, fait également partie intégrante de cette mission.
Le Family Office peut également accompagner la famille sur des sujets philanthropiques et la mise en place d’un fonds de dotation.
À partir de quel patrimoine faire appel à un Family Office ?
Les seuils financiers et les critères de complexité
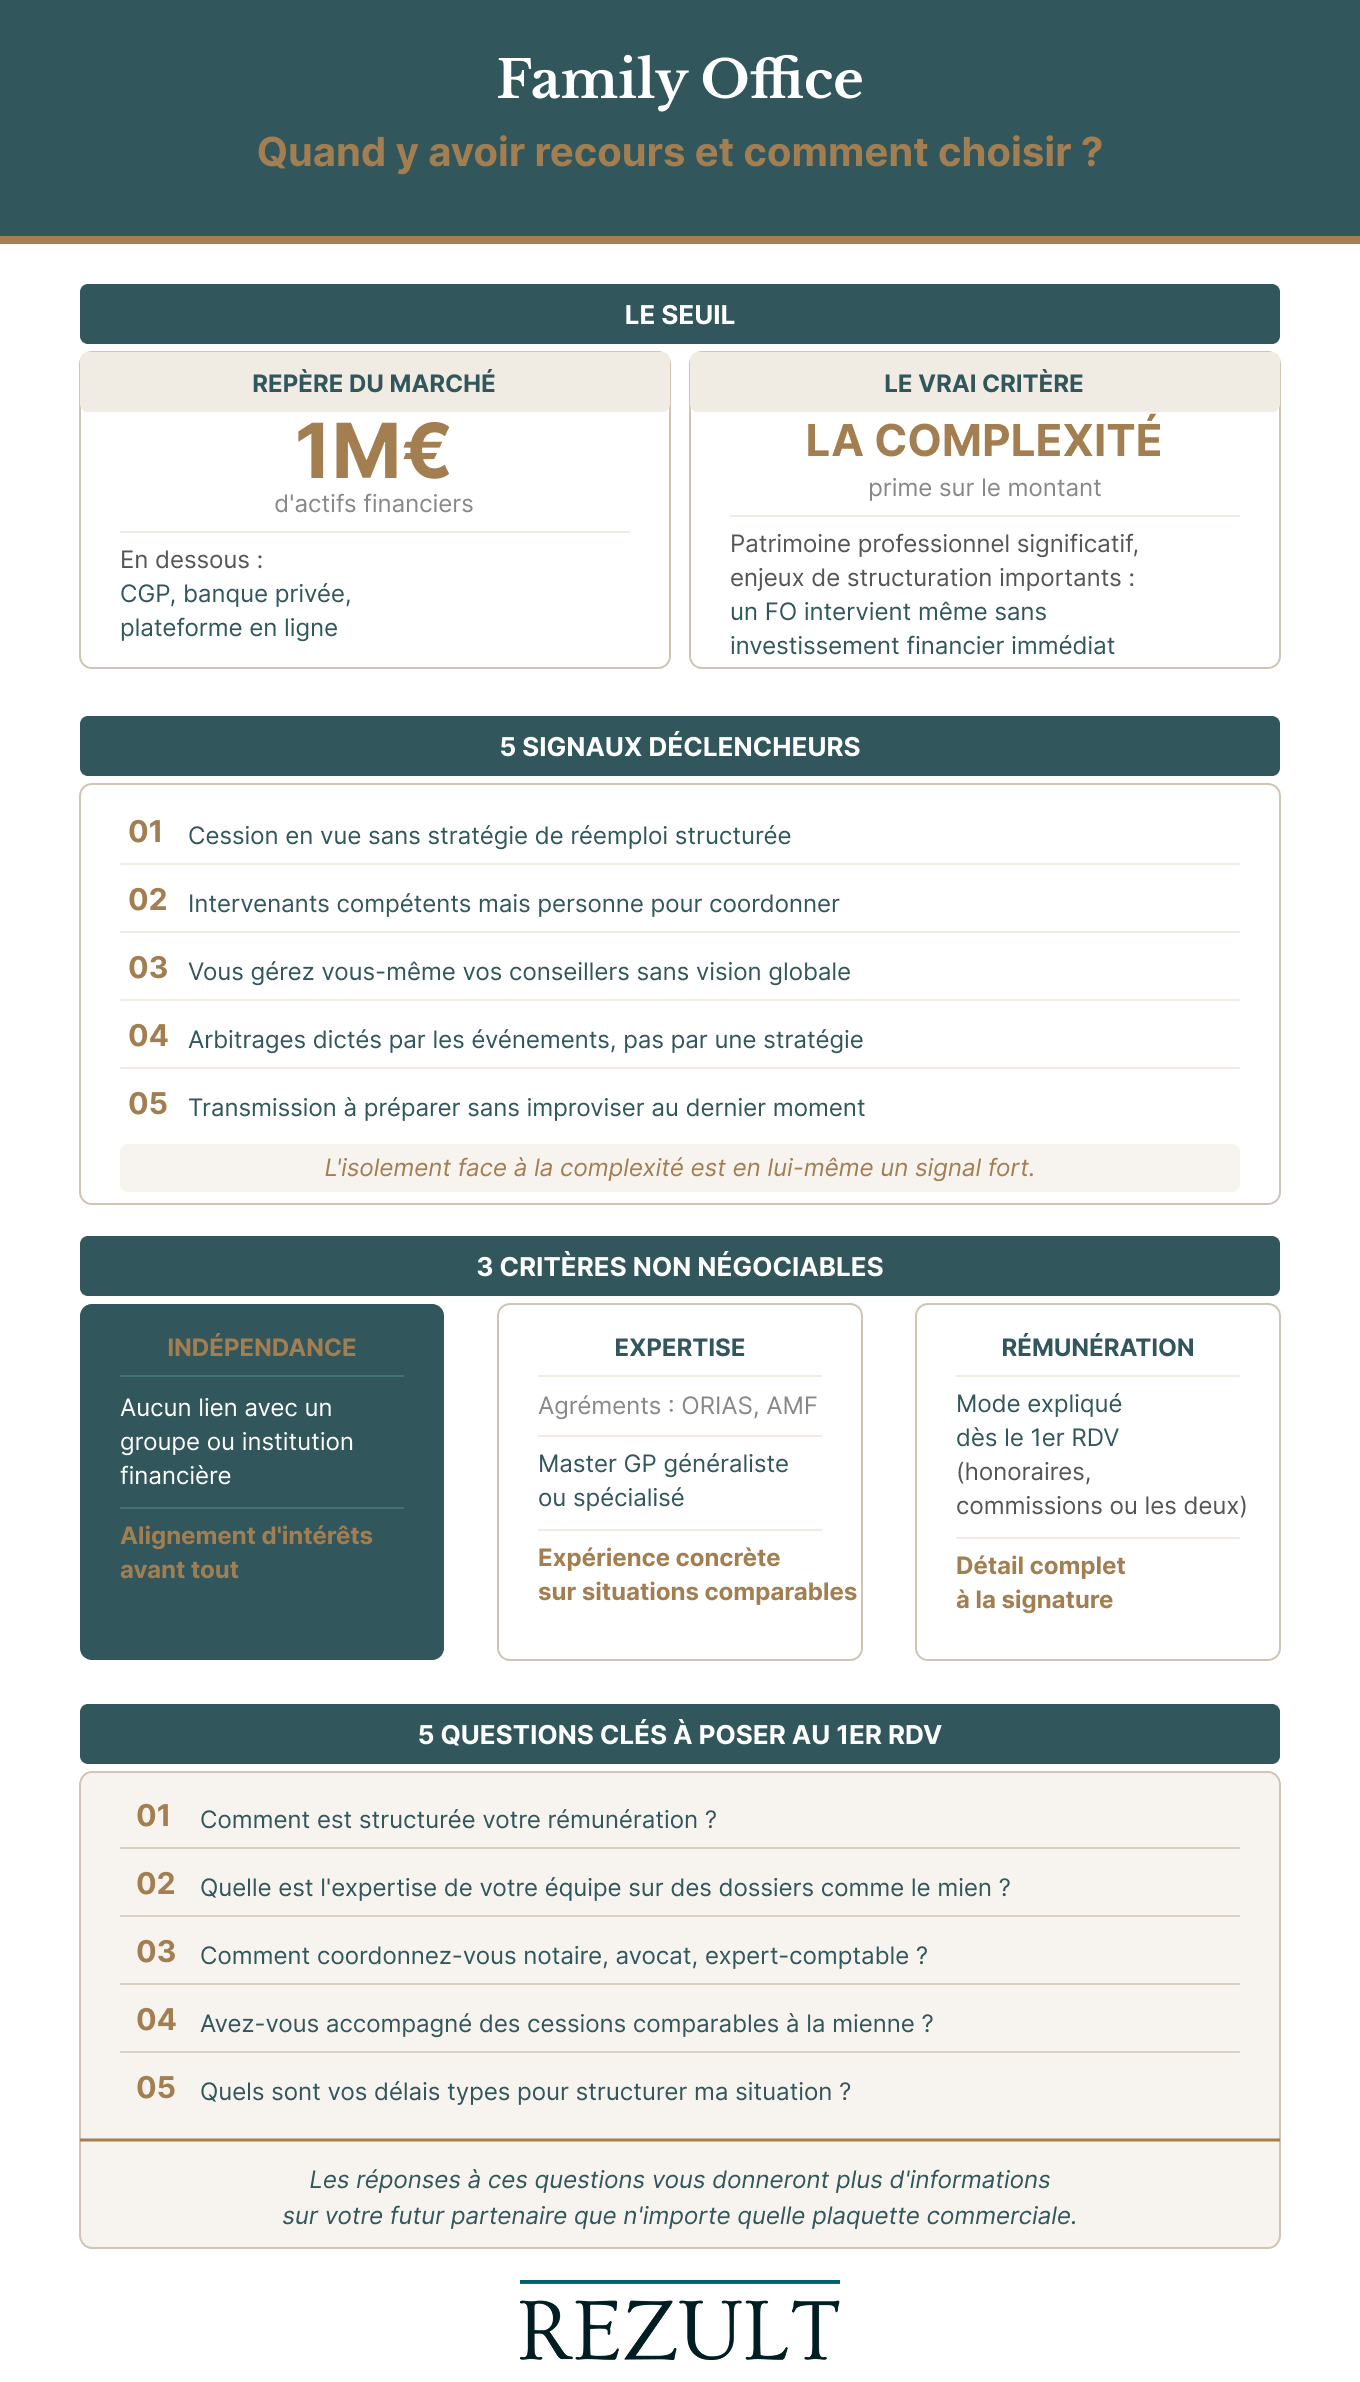
Il n'existe pas de seuil universel, mais quelques repères s'imposent dans la pratique. Les MFO traditionnels intervenaient historiquement à partir de plusieurs dizaines de millions d'euros. Ce plancher a significativement baissé avec la professionnalisation du secteur, mais il est rare de descendre en dessous de 1 million d'euros d'actifs financiers. En deçà, les acteurs du conseil patrimonial classique (conseillers en gestion de patrimoine, banques privées, plateformes en ligne) constituent une réponse plus adaptée au niveau de complexité effectif.
Ce qui prime sur le montant, c'est la complexité de la situation.
Un dirigeant avec 800 000 euros de patrimoine mais trois sociétés en portefeuille, des associés familiaux, une fiscalité personnelle importante et un projet de cession à horizon trois ans a objectivement besoin d'un accompagnement coordonné que le conseil traditionnel ne peut pas toujours offrir.
Les signaux qui indiquent le besoin d'un Family Office
Certaines situations constituent des déclencheurs clairs :
- Vous cédez ou envisagez de céder tout ou partie de votre entreprise et vous réalisez que vous n'avez pas de stratégie de réemploi structurée
- Vous avez le sentiment d'être au milieu du chantier, entouré d'intervenants compétents mais sans personne pour coordonner l'ensemble
- Vous consacrez un temps significatif à gérer vous-même vos conseillers, sans être certain de la cohérence globale des décisions prises
- Vos arbitrages patrimoniaux sont dictés par les événements plutôt qu'issus d'une stratégie long terme construite et assumée
- Vous souhaitez préparer la transmission de votre patrimoine avec sérénité, sans improviser au dernier moment
Ce sentiment d'isolement face à la complexité est en lui-même un signal fort. La valeur ajoutée du Family Office est précisément de transformer cette charge cognitive en confort décisionnel, en redonnant au dirigeant du temps et de la clarté sur des sujets qui engagent son avenir et celui de sa famille.
Comment choisir le bon Family Office pour votre situation
Les critères de sélection essentiels
Trois critères sont non négociables.
L'indépendance d'abord : le Family Office ne doit pas appartenir à un groupe ou une institution financière. Le mode de rémunération doit être claire et transparent : honoraires et/ou rétrocommissions
Ce qui est important c’est l’alignement d’intérêt. Cet alignement n’est pas incompatible avec un mode de rémunération en rétrocommissions tant que le MFO peut assurer qu’il n’est pas en position de conflit d’intérêt.
Le Family Office peut également vous laisser le choix du mode de rémunération car le modèle honoraires ne convient pas à tout le monde tout comme le modèle de commissions.
L'expertise ensuite : vérifiez les certifications réglementaires (statut CIF auprès de l'AMF, agrément ORIAS), les diplômes obtenus (niveau master en gestion de patrimoine , ingénierie patrimoniale du dirigeant ou tout autre master spécialisé) et l'expérience concrète sur des situations comparables à la vôtre.
La transparence des coûts et des frais enfin : un partenaire sérieux vous présente sa grille tarifaire dès le premier entretien, sans ambiguïté sur le mode de rémunération ni sur les éventuels frais tiers. Il doit également être transparent sur les frais des solutions d’investissements proposés par les partenaires.
Questions à poser lors du premier rendez-vous
Avant de vous engager, posez les questions suivantes :
- Comment est structurée votre rémunération et qui en supporte le coût réel ?
- Quelles certifications et diplômes votre équipe détient-elle ?
- Comment coordonnez-vous concrètement les différents intervenants (notaire, avocat, expert-comptable) ?
- Quelle est la fréquence des points de reporting et sous quelle forme sont-ils produits ?
- Avez-vous accompagné des dirigeants dans une situation de cession ou de transmission comparable à la mienne ?
- Quel est votre processus de prise de décision d'investissement et comment garantissez-vous l'absence de conflit d'intérêts ?
- Comment mesurez-vous la performance globale de l'accompagnement dans le temps ?
- Quels sont les délais types pour structurer une situation patrimoniale complexe ?
Les réponses à ces questions révèlent la qualité réelle du partenaire bien plus efficacement que toute plaquette commerciale.
Conclusion
Un patrimoine complexe exige un chef d'orchestre, pas une accumulation de spécialistes qui travaillent de manière isolée.. Le Family Office remplit précisément ce rôle : il définie la stratégie globale, coordonne les dimensions juridiques, fiscales, financières et familiales, pilote les différents intervenants et garantit la cohérence de l'ensemble dans la durée. Cette coordination réduit la charge mentale du dirigeant et transforme une gestion subie en stratégie construite, au service de ses objectifs personnels et familiaux.
Chez Rezult, nous coordonnons l'intégralité de ces dimensions pour les dirigeants de PME et ETI qui souhaitent aborder leur patrimoine avec la même rigueur qu'ils appliquent à leur entreprise.
Contactez notre équipe pour un diagnostic patrimonial personnalisé et la définition d'une structuration adaptée à votre situation.
Vos questions sur le Family Office
Quelle différence entre un Family Office et une banque privée ?
La banque privée distribue ses propres produits et perçoit des rétrocessions. Le Family Office indépendant et sélectionne les meilleurs investissements du marché en architecture ouverte, sans conflit d'intérêts.
Combien coûte un Family Office ?
Les honoraires et les frais varient selon la complexité du dossier et les missions confiées. Ils prennent généralement la forme d'un forfait annuel, d'un pourcentage des actifs sous conseil, ou d'une combinaison des deux. La transparence sur ce point est un critère de sélection essentiel.
À partir de quel montant faire appel à un Family Office ?
Le MFO mutualise son expertise et ses coûts entre plusieurs familles clientes. Chaque client bénéficie d'un accompagnement global et coordonné, adapté à sa situation, sans avoir à financer une structure entièrement dédiée.


